ÖSS Anlaşmalı Hastaneler: Poliçen Nerede Geçerli?
Özel sağlık sigortanın hangi hastanelerde geçerli olduğunu belirleyen network yapısını, provizyon sürecini, anlaşmasız kurumda geri ödemeyi, acil durum kurallarını ve network seçiminin prime etkisini adım adım anlatıyoruz.
ÖSS Anlaşmalı Hastaneler Rehberi: Network ve Provizyon
ÖSS anlaşmalı hastaneler konusu, poliçeni aldıktan sonra aklına gelen ilk sorulardan biridir ve bu çok doğal bir endişedir. Prim ödüyorsun, ama hastaneye gittiğinde kartının geçip geçmeyeceğini bilmiyorsun. Bu belirsizlik, özellikle çocuğun ateşlendiğinde ya da planlı bir ameliyat öncesinde ciddi stres yaratır. Sunay Yıldırım Sigorta olarak yıllardır bu soruyu her gün yanıtlıyoruz.
İyi haber şu: Kurum ağı mantığını bir kez anladığında, hangi hastanede ne kadar ödeyeceğini önceden hesaplayabilirsin. Özel sağlık sigortası poliçelerinde her şey network, provizyon ve katılım payı üçgeninde döner. Bu nedenle karar vermeden önce kuralları netleştirmek sana hem para hem zaman kazandırır.
Bu yazıda şunları öğreneceksin:
- Network (kurum ağı) sisteminin nasıl çalıştığını ve poliçenin nerede geçerli olduğunu,
- Anlaşmalı hastane listesini nasıl sorgulayacağını ve provizyonun nasıl alındığını,
- Anlaşmasız kurumda tedavi olursan geri ödemenin nasıl işlediğini,
- Acil durumlarda uygulanan kuralları ve network seçiminin primine etkisini.
ÖSS Anlaşmalı Hastaneler Ne Demek?
Sigorta şirketi, belirli sağlık kurumlarıyla fiyat ve hizmet protokolü imzalar. Bu kurumların oluşturduğu gruba "network" ya da "kurum ağı" denir. ÖSS anlaşmalı hastaneler ifadesi de tam olarak bu protokollü kurumları anlatır. Sen bu kurumlarda kimliğinle başvurursun, hastane masrafı doğrudan şirkete fatura eder.
Anlaşma yalnızca hastaneyi değil; tıp merkezlerini, laboratuvarları, görüntüleme merkezlerini ve bazı eczaneleri de kapsayabilir. Öte yandan her poliçe aynı ağı kullanmaz. Aynı şirketin farklı ürünleri bile farklı hastane gruplarına erişim verebilir. Bu nedenle "şirketim bu hastaneyle anlaşmalı" demek, "poliçem orada geçerli" demekle aynı şey değildir.
Network (Kurum Ağı) Mantığı Nasıl İşler?
Şirketler hastaneleri genellikle fiyat seviyesine ve hizmet kapsamına göre gruplara ayırır. Örneğin bir poliçe yalnızca orta segment hastaneleri kapsarken, üst paket tüm zincir hastaneleri içerebilir. Poliçende yazan network kodu, hangi gruba erişimin olduğunu belirler. Bu kod genellikle poliçe özel şartlarında ya da sağlık kartında yer alır.
Network yapısı şirket için maliyet kontrolü sağlar. Sen ise daha dar bir ağı kabul ettiğinde daha uygun prim ödersin. Sonuç olarak network, poliçenin hem fiyatını hem de günlük kullanım kolaylığını belirleyen en önemli ayardır.
Anlaşmalı Kurum ile Anlaşmasız Kurum Arasındaki Fark
Anlaşmalı kurumda işlem hastane ile şirket arasında yürür, sen yalnızca varsa katılım payını ödersin. Anlaşmasız kurumda ise faturanın tamamını önce sen ödersin. Ardından belgelerini şirkete iletir ve geri ödeme talep edersin. Aşağıdaki tablo farkı net biçimde özetliyor.
| Kriter | Anlaşmalı Kurum (Network İçi) | Anlaşmasız Kurum |
|---|---|---|
| Ödeme şekli | Hastane şirkete fatura eder | Önce sen ödersin, sonra geri ödeme istersin |
| Provizyon | Hastane anlık olarak alır | Genellikle yoktur, planlı işlemde ön onay istenebilir |
| Katılım payı | Poliçede yazan oran uygulanır | Daha yüksek oran uygulanabilir |
| Ödeme tabanı | Protokol fiyatları | Şirketin makul ve olağan bedel limitleri |
| Evrak yükü | Çok az | Fatura, epikriz, reçete gibi belgeler gerekir |
Özel Sağlık Sigortası Hangi Hastanelerde Geçerli?
Poliçen, yalnızca kendi network grubundaki kurumlarda doğrudan geçerlidir. Bunun dışındaki hastanelerde ise poliçe tamamen geçersiz olmaz, ama ödeme modeli değişir. Pek çok ürün anlaşmasız kurum harcamalarını da belirli oranlarda karşılar. Bazı ekonomik ürünler ise network dışı harcamaları hiç ödemez.
Bu yüzden ilk bakman gereken yer poliçenin özel şartlarıdır. Orada "anlaşmalı kurumlarda yüzde şu kadar, anlaşmasız kurumlarda yüzde şu kadar" gibi ifadeler görürsün. Aynı bölümde ÖSS anlaşmalı hastaneler için geçerli network kodu da yer alır. Hangi teminatların neyi kapsadığını merak ediyorsan özel sağlık sigortasının neleri kapsadığını anlatan rehberimize göz atabilirsin.
Network Seviyeleri ve Paket Yapısı
Şirketler network gruplarını farklı adlarla sunar. Kimi harf kullanır, kimi renk ya da seviye adı verir. İsim değişse de mantık aynıdır: Grup genişledikçe erişebildiğin hastane sayısı ve segmenti artar. Öte yandan bazı zincir hastaneler yalnızca üst seviye paketlere açılır.
- Dar network: Belirli şehirlerde, orta segment hastaneler; prim daha düşüktür.
- Orta network: Büyük şehirlerde çok sayıda kurum; fiyat ve erişim dengelidir.
- Geniş network: Üst segment zincirler dahil tüm ağ; prim en yüksek seviyededir.
- Bölgesel paketler: Yalnızca belirli il veya bölgede geçerli ürünler; yerel kullanıcılar için ekonomiktir.
ÖSS Anlaşmalı Hastaneler Listesi Nasıl Sorgulanır?
Hastane listeleri sık güncellenir. Bir hastane yıl ortasında ağdan çıkabilir ya da yeni bir kurum eklenebilir. Bu nedenle internetteki eski listelere ya da tanıdığının tavsiyesine güvenme. Güncel ÖSS anlaşmalı hastaneler bilgisi her zaman sigorta şirketinin resmi kanallarında yer alır.
- Poliçeni ya da sağlık kartını aç ve network kodunu veya paket adını not al.
- Sigorta şirketinin resmi web sitesinde ya da mobil uygulamasında "anlaşmalı kurumlar" bölümüne gir.
- Filtrede kendi network kodunu, ilini ve ilçeni seç.
- Gitmek istediğin hastanenin listede yer aldığını ve hangi bölümlerinin dahil olduğunu kontrol et.
- Planlı bir işlem öncesinde şirketin müşteri hattını arayarak durumu teyit et.
- Hastaneye vardığında sigorta biriminden provizyon alındığını mutlaka doğrula.
Bazı hastaneler yalnızca belirli branşlarda ya da yalnızca yatarak tedavide anlaşmalıdır. Örneğin tüp bebek, diş veya estetik bölümleri protokol dışında kalabilir. Bu nedenle kurum adının listede görünmesi yeterli değildir; bölüm bazında da kontrol yapmalısın. Sunay Yıldırım Sigorta danışmanları bu teyidi senin adına yapabilir.
Provizyon Nedir, Hastanede Nasıl Alınır?
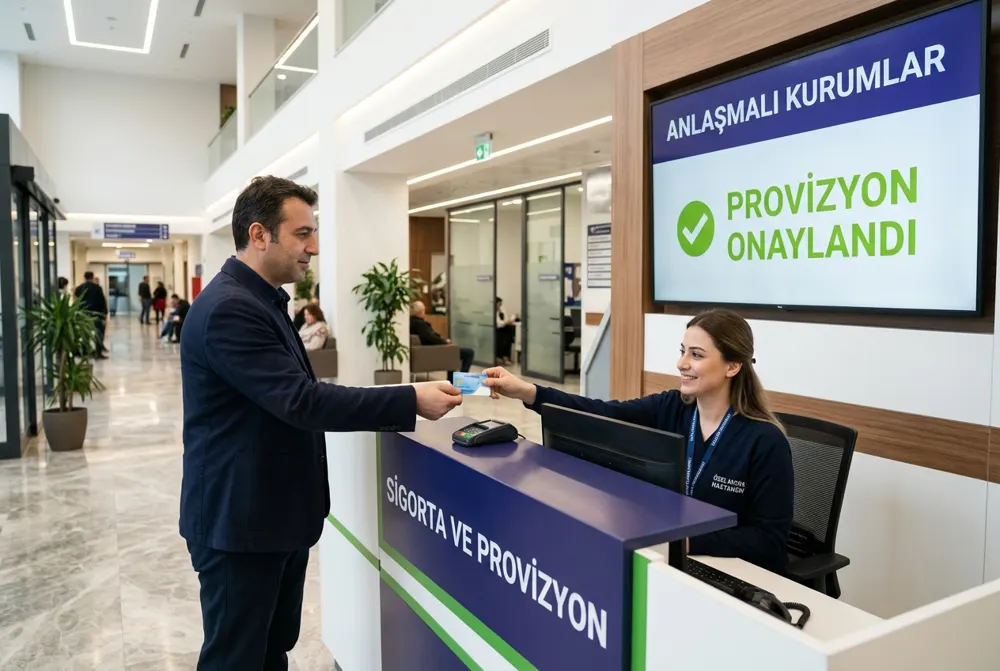
Provizyon, hastanenin tedaviye başlamadan önce sigorta şirketinden aldığı ödeme onayıdır. Hastane sistemden kimlik numaranı girer, şirket poliçeni ve teminatını kontrol eder. Onay gelirse işlem doğrudan şirkete fatura edilir. Ret gelirse gerekçesini hemen öğrenmen gerekir.
Ayakta tedavide provizyon genellikle dakikalar içinde gelir. Planlı ameliyat, MR veya yatışlı tedavide ise şirket ek belge isteyebilir. Bu nedenle planlı işlemlerde ön provizyonu birkaç gün önceden başlatmak en güvenli yoldur. Bekleme süresi dolmamış teminatlarda provizyon çıkmayabilir; ayrıntıları özel sağlık sigortası bekleme süresi rehberinde bulabilirsin
Hangi network sana uygun, emin değil misin?
ÖSS anlaşmalı hastaneler listesini senin şehrine, sık gittiğin kurumlara ve bütçene göre birlikte inceleyelim. Sunay Yıldırım Sigorta uzmanları doğru poliçe seçiminde yol gösterir, hızlı teklif hazırlar ve hasar anında yanında olur.
Anlaşmasız Kurumda Tedavi Olursan Geri Ödeme Nasıl Yapılır?
Network dışındaki bir hastaneyi tercih etmen tamamen mümkündür. Bu durumda faturayı önce sen ödersin ve belgelerini şirkete gönderirsin. Şirket, poliçedeki anlaşmasız kurum oranını ve makul bedel sınırını esas alarak hesaplama yapar. Sonuç olarak ödediğin tutarın tamamı her zaman geri dönmeyebilir.
Geri ödeme hesaplamasında şirket, benzer işlemin piyasadaki olağan bedelini dikkate alır. Hastanenin istediği ücret bu sınırın üzerindeyse aradaki fark sende kalır. Öte yandan poliçende anlaşmasız kurum teminatı hiç yoksa, hiçbir ödeme alamazsın. Bu nedenle özel şartları okumadan network dışı bir hastaneye gitmemelisin.
Geri Ödeme İçin Gereken Belgeler
- Adına düzenlenmiş, ayrıntılı döküm içeren fatura aslı veya e-fatura,
- Doktorun tanı ve tedaviyi belirten raporu ya da epikrizi,
- Reçete, ilaç kutusu barkodları ve eczane faturası,
- Tahlil ve görüntüleme sonuçları,
- Doldurulmuş geri ödeme talep formu ve banka hesap bilgilerin.
Belgeleri eksiksiz ve poliçede yazan süre içinde göndermelisin. Eksik evrak, geri ödeme sürecini haftalarca uzatabilir. Birçok şirket artık belgeleri mobil uygulama üzerinden fotoğrafla kabul ediyor. Yine de asıllarını bir süre saklaman, olası bir inceleme için önemlidir.
Örnek senaryo: Network dışı hastanede küçük bir ameliyat
Elif'in poliçesi orta seviye bir network içeriyor. Tanıdığı bir cerrah network dışındaki bir hastanede çalıştığı için ameliyatı orada yaptırmak istiyor. Poliçesi anlaşmalı kurumlarda masrafın yüzde 100'ünü, anlaşmasız kurumlarda ise yüzde 80'ini karşılıyor.
Elif faturayı öder ve belgelerini gönderir. Şirket, işlemin makul bedelini hastanenin istediği ücretten düşük bulur. Bu nedenle yüzde 80 oranı, faturanın tamamına değil makul bedele uygulanır. Elif'in cebinden çıkan fark, planladığından yüksek olur. Aynı ameliyatı network içindeki bir kurumda yaptırsaydı yalnızca poliçedeki katılım payını ödeyecekti.
Acil Durumlarda ÖSS Anlaşmalı Hastaneler Şartı Aranır mı?
Hayati risk taşıyan bir acil durumda en yakın sağlık kurumuna gitmelisin. Pek çok poliçe gerçek acil durumlarda network şartını esnetir. Böyle bir durumda anlaşmasız kurumda yapılan acil müdahale de çoğu zaman anlaşmalı kurum oranıyla değerlendirilir. Ancak bu kural her üründe aynı değildir.
Önemli olan "acil" tanımıdır. Şirketler genellikle ani gelişen, hayatı veya bir organı tehdit eden durumları acil kabul eder. Örneğin kalp krizi şüphesi, ciddi trafik kazası ya da yoğun kanama bu gruptadır. Öte yandan günlerdir süren hafif bir boğaz ağrısı için acile gitmek, acil teminatı kapsamında değerlendirilmeyebilir.
Acil Durum Tanımı ve Katılım Payı Uygulaması
Acil müdahale sonrası hasta stabil hale geldiğinde, şirket seni network içindeki bir kuruma sevk etmeni isteyebilir. Sevki kabul etmezsen sonraki masraflar anlaşmasız kurum kurallarına göre hesaplanabilir. Bazı poliçeler acil servis ziyaretlerinde katılım payı almaz, bazıları ise sabit bir oran uygular. Bu ayrıntıyı poliçe özel şartlarında mutlaka kontrol et.
Acil bir durumda yakınların da süreci bilmeli. Bu nedenle sağlık kartının fotoğrafını ve şirketin 7/24 destek hattını aile üyeleriyle paylaşmanı öneriyoruz. Hastanenin sigorta birimi, acil durumda provizyonu senin yerine başlatabilir.
Network Seçimi Primi Nasıl Etkiler?
Prim hesaplamasında yaş, sağlık beyanı, teminat limitleri ve katılım payı gibi pek çok değişken rol oynar. Network seçimi bu değişkenlerin en belirleyicilerinden biridir. Geniş ağ, üst segment hastanelere erişim demektir ve şirketin olası maliyeti artar. Bu nedenle aynı teminatlarda bile geniş network daha yüksek prim getirir. Dar bir ağda ise ÖSS anlaşmalı hastaneler sayısı azalır, prim de düşer.
Somut prim rakamları kişiye, yaşa ve şirkete göre değiştiği için burada tutar vermiyoruz. Güncel rakamlar için kişiye özel teklif almak en doğru yoldur. Fiyat oluşumunun genel mantığını ise özel sağlık sigortası fiyatlarını etkileyen faktörler yazımızda ayrıntılı anlattık.
| Network Tipi | Prim Etkisi | Kimler İçin Uygun? | Dikkat Noktası |
|---|---|---|---|
| Dar network | En düşük | Bütçe odaklı, belirli hastaneleri kullanan kişiler | Tercih ettiğin hastane listede olmalı |
| Orta network | Orta | Aileler ve büyük şehirde yaşayanlar | Bazı zincirler kapsam dışı kalabilir |
| Geniş network | En yüksek | Hastane seçiminde tam özgürlük isteyenler | Kullanmayacağın erişim için prim ödeyebilirsin |
| Bölgesel paket | Düşük | Tek şehirde yaşayan ve seyahati az olanlar | Başka ilde tedavi kısıtlı olabilir |
ÖSS Anlaşmalı Hastaneler Seçiminde Katılım Payı Dengesi
Primi düşürmenin tek yolu network daraltmak değildir. Katılım payı kabul etmek de primi belirgin biçimde azaltır. Örneğin geniş bir ağı korurken ayakta tedavide yüzde 20 katılım payı seçebilirsin. Böylece sık kullanmadığın ayakta tedavide biraz ödersin, büyük yatışlarda ise geniş ağın avantajını korursun.
Katılım payının prime etkisini muafiyet ve katılım payı etkisini anlatan yazımızda örneklerle ele aldık. Sonuç olarak doğru kombinasyon, kullanım alışkanlığına göre belirlenmelidir.
ÖSS Anlaşmalı Hastaneler Seçerken Nelere Dikkat Etmelisin?
Poliçe seçimini yalnızca prime bakarak yapmak, ileride hayal kırıklığı yaratabilir. Hangi hastanelere gerçekten gideceğini düşünmek, kararın merkezinde olmalıdır. ÖSS anlaşmalı hastaneler listesini kendi yaşam düzeninle karşılaştırmak bu yüzden kritiktir. Aşağıdaki kontrol listesi, Sunay Yıldırım Sigorta danışmanlarının müşterileriyle birlikte uyguladığı temel adımları özetliyor.
- Evine ve iş yerine yakın en az iki hastanenin ağda olup olmadığını kontrol et.
- Çocuğun varsa pediatri ve çocuk acil servisi olan kurumları listede ara.
- Kronik bir takibin varsa doktorunun çalıştığı kurumun durumunu öğren.
- Doğum planlıyorsan doğum teminatının hangi hastanelerde geçerli olduğunu sor.
- Poliçe yenilemesinde network grubunun değişip değişmediğini takip et.
Özel hastanelerde oda tipi de önemli bir ayrıntıdır. Standart oda dışındaki tercihlerde fark çıkabilir; bu konuyu VIP oda farkını ÖSS karşılar mı yazımızda inceledik.
Sık Yapılan Hatalar
En yaygın hata, hastane adını listede görüp bölüm kısıtlamasını kontrol etmemektir. İkinci hata, yenileme döneminde network değişikliğini fark etmemektir. Üçüncüsü ise anlaşmasız kurumda ödeme yapıp belgeleri süresinde göndermemektir. Bu hatalar, poliçen olduğu halde cebinden ödeme yapmana yol açabilir.
Sıkça Sorulan Sorular
ÖSS anlaşmalı hastaneler listesi yıl içinde değişir mi?
Evet, değişebilir. Şirket ile hastane arasındaki protokol yıl içinde sona erebilir ya da yeni kurumlar ağa eklenebilir. Bu nedenle her planlı işlemden önce güncel listeyi şirketin resmi kanalından kontrol etmelisin.
Poliçemdeki ÖSS anlaşmalı hastaneler dışında tedavi olursam ne olur?
Poliçende anlaşmasız kurum teminatı varsa masrafı önce sen ödersin, ardından geri ödeme talep edersin. Şirket, poliçedeki oranı makul bedel üzerinden uygular. Teminat yoksa masraf tamamen sana ait olur.
Provizyon reddedilirse ne yapmalıyım?
Önce hastanenin sigorta biriminden ret gerekçesini yazılı olarak iste. Eksik belge varsa tamamlayıp yeniden başvurabilirsin. Gerekçe teminat dışı bir durumsa danışmanınla birlikte poliçe şartlarını incele ve gerekirse şirkete itiraz et.
Acil durumda network dışı bir hastaneye gidebilir miyim?
Gerçek bir acil durumda en yakın kuruma gitmelisin. Pek çok poliçe bu durumu network içi gibi değerlendirir. Ancak hasta stabil olduktan sonra şirket, anlaşmalı bir kuruma sevk isteyebilir.
Katılım payı her hastanede aynı mı uygulanır?
Her zaman değil. Bazı poliçelerde anlaşmalı ve anlaşmasız kurumlar için farklı katılım payı oranları bulunur. Bazı ürünlerde ise yalnızca ayakta tedavide katılım payı uygulanır; yatarak tedavide uygulanmaz.
Network grubumu poliçe dönemi ortasında değiştirebilir miyim?
Çoğu şirket network değişikliğine yalnızca yenileme döneminde izin verir. Dönem içi geçiş mümkün olsa bile yeni bir sağlık beyanı istenebilir. Bu nedenle ihtiyacını baştan doğru belirlemek en sağlıklı yoldur.
Özel sağlık sigortası yurt dışındaki hastanelerde geçerli mi?
Standart ürünler genellikle yalnızca Türkiye'deki kurumlarda geçerlidir. Bazı üst paketler yurt dışı acil tedavi teminatı sunar. Poliçenin coğrafi kapsamını özel şartlarda kontrol etmelisin.
Sonuç: Doğru Network, Huzurlu Bir Poliçe Demek
Özel sağlık sigortası seçerken en çok gözden kaçan konu kurum ağıdır. ÖSS anlaşmalı hastaneler kapsamını, provizyon sürecini ve anlaşmasız kurum kurallarını bildiğinde sürprizlerle karşılaşmazsın. Acil durumlarda nasıl davranacağını ve geri ödeme için hangi belgeleri toplayacağını da artık biliyorsun. Network ve katılım payı dengesini doğru kurduğunda, hem bütçene hem de sağlığına uygun bir poliçeye sahip olursun.
Sonraki adım basit: Sık gittiğin hastaneleri not al ve poliçenin network koduyla karşılaştır. Özel sağlık sigortasının temellerini tazelemek istersen özel sağlık sigortası nedir yazımızı okuyabilirsin. Kararsız kaldığın noktada Sunay Yıldırım Sigorta uzmanlarıyla birlikte ilerleyebilirsin.
Poliçeni birlikte netleştirelim
ÖSS anlaşmalı hastaneler listesini, sana uygun network seviyesini ve katılım payı seçeneklerini tek görüşmede karşılaştıralım. Hızlı teklif, doğru poliçe seçimi ve hasar anında tam destek için Sunay Yıldırım Sigorta yanında.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Özel Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“ÖSS Anlaşmalı Hastaneler: Poliçen Nerede Geçerli?” yazısı, özel sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.