Özel Sağlık Sigortası Doğum Paketi: Kapsam ve Seçim
Doğum teminatının kapsamı, bekleme süresi, normal doğum ve sezaryen farkı, yenidoğan teminatı, limit ve katılım payı ile kapsam dışı kalan masraflar; doğru paketi seçmek için adım adım uygulanabilir bir rehber.
Özel Sağlık Sigortası Doğum Paketi Nasıl Seçilir?
Bebek beklemek hayatın en heyecanlı dönemlerinden biri. Ancak bu süreç; kontroller, tahliller, ultrasonlar ve doğum günü için ciddi bir bütçe planlaması da ister. İşte tam bu noktada özel sağlık sigortası doğum paketi devreye girer. Bu paket, hamilelik takibi ve doğum masraflarının önemli bir bölümünü poliçe şartları çerçevesinde güvence altına alır. Sunay Yıldırım Sigorta danışmanları olarak sahada en sık duyduğumuz soru şudur: "Hamile kaldım, şimdi yaptırabilir miyim?"
Cevabı bu rehberde adım adım açıklıyoruz. Doğum teminatı, standart bir sağlık poliçesinin otomatik parçası değildir. Çoğu şirkette ek teminat olarak satın alınır ve kendine özgü bir bekleme süresi taşır. Bu nedenle doğum teminatı konusunu, hamilelik planından çok önce masaya yatırmak gerekir.
Aşağıda kapsamı, bekleme süresi mantığını, normal doğum ile sezaryen arasındaki farkları, yenidoğan teminatının işleyişini ve kapsam dışı kalan masrafları tek tek ele alıyoruz. Ayrıca karşılaştırma tabloları, örnek bir senaryo ve doğru paketi seçmeni sağlayacak uygulanabilir bir kontrol listesi bulacaksın.
Özel Sağlık Sigortası Doğum Paketi Nedir?
Doğum paketi, bir sağlık poliçesine eklenen ve gebelik sürecindeki giderleri karşılamayı amaçlayan ek teminattır. Kapsamı şirketten şirkete değişir. Genel olarak gebelik takibi, rutin muayeneler, doğum öncesi tetkikler ve doğumun kendisi bu başlık altında toplanır. Bazı ürünlerde düşük ve gebelik komplikasyonları da teminat içine alınır.
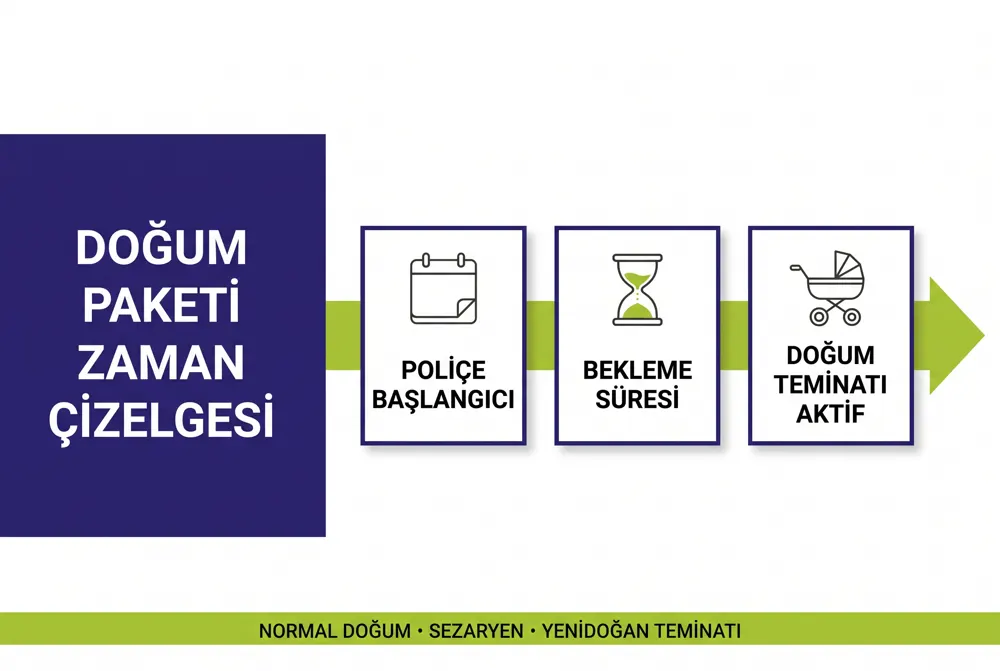
Bir özel sağlık sigortası doğum paketi satın alırken dikkat etmen gereken ilk şey, teminatın hangi yıl devreye gireceğidir. Çoğu üründe teminat, poliçe başlangıcı tarihinden itibaren belirli bir süre geçtikten sonra kullanılabilir hale gelir. Bu süre dolmadan gerçekleşen bir gebelik, poliçe kapsamı dışında değerlendirilebilir.
Doğum teminatı hangi masrafları karşılar?
Doğum teminatı genellikle üç ana kalemi toplar: gebelik süresince yapılan kontroller, doğum sırasındaki hastane giderleri ve doğum sonrası ilk bakım. Her kalem poliçede ayrı ayrı tanımlanır. Bu nedenle sadece "doğum var" ifadesine bakmak yeterli değildir.
- Hamilelik takibi: Rutin doktor muayeneleri, ultrason, NST ve gebelikte istenen standart kan tahlilleri.
- Doğum giderleri: Doğumhane veya ameliyathane kullanımı, doktor ücreti, anestezi ve yatış masrafları.
- Yenidoğan teminatı: Bebeğin doğumdan hemen sonraki muayenesi, topuk kanı ve gerekli durumlarda küvöz bakımı.
- Komplikasyon durumları: Gebelik zehirlenmesi, erken doğum tehdidi gibi tıbbi zorunluluk içeren haller.
Bu dört kalem, poliçede ayrı satırlar halinde yazar. Bazı ürünlerde hamilelik takibi ile doğum gideri tek bir ortak limitten karşılanır. Bazılarında ise takip için ayrı, doğum için ayrı üst sınır tanımlanır. Ortak limit kullanılan ürünlerde, takip aşamasında harcadığın tutar doğum günü kullanacağın paydan düşer.
Bu nedenle teklif okurken "doğum teminatı var" ifadesiyle yetinme. Teminatın nasıl bölündüğünü, hangi işlemin hangi limitten indiğini sor. Sunay Yıldırım Sigorta danışmanları teklif sunarken bu ayrımı tabloya dökerek gösterir. Böylece iki farklı şirketin rakamlarını gerçekten karşılaştırılabilir hale getirirsin.
Poliçe başlangıcı neden kritik bir tarihtir?
Poliçe başlangıcı, tüm sürecin saatini kuran tarihtir. Bekleme süresi bu tarihten itibaren sayılır, yıllık limitler bu tarihten itibaren işler ve yenileme dönemleri bu tarihe göre belirlenir. Bu nedenle başvuru tarihini ertelemek, doğrudan teminatın kullanılabilir olacağı tarihi de erteler.
Örneğin poliçe başlangıcı Mart ayı ise ve teminat için on iki aylık bir süre öngörülmüşse, teminat bir sonraki yılın Mart ayında devreye girer. Detaylı bilgi için özel sağlık sigortasının nasıl çalıştığını anlatan rehberimizi inceleyebilirsin.
Doğum Paketinde Bekleme Süresi Nasıl İşler?
Bekleme süresi, teminatın satın alındığı an ile kullanılabilir hale geldiği an arasındaki zaman aralığıdır. Sigortacılıkta bu uygulama, riskin poliçe alınmadan önce başlamasını engellemek için vardır. Doğum teminatında bu süre, diğer teminatlara göre belirgin biçimde daha uzun tutulur.
Öte yandan bekleme süresi her şirkette aynı değildir. Bazı ürünlerde süre tek bir poliçe yılı ile sınırlıyken, bazılarında iki hatta üç yıl kesintisiz poliçe şartı aranır. Bu nedenle teklif karşılaştırırken sadece prime değil, sürenin uzunluğuna da bakmalısın. Konunun genel çerçevesini özel sağlıkta bekleme süresi yazımızda ayrıntılı bulabilirsin.
Özel sağlık sigortası doğum paketi bekleme süresi dolmadan hamile kalırsan ne olur?
Bu durumda doğum masrafları genellikle kapsam dışında kalır. Sigorta şirketi, gebeliğin başlangıç tarihini tıbbi raporlarla değerlendirir. Süre tamamlanmadan başlayan bir gebelikte, hem hamilelik takibi hem de doğum gideri reddedilebilir. Bu nedenle planlama, primden daha önemlidir.
Aşağıdaki tablo, poliçe başlangıcı ile teminatın açılma zamanı arasındaki ilişkiyi basit bir takvim üzerinden gösterir. Tablodaki süreler örnekleme amaçlıdır; kesin süreyi her zaman kendi poliçenin özel şartlarından teyit et.
| Poliçe başlangıcı | Bekleme süresi senaryosu | Teminatın açıldığı dönem | Pratik sonuç |
|---|---|---|---|
| 1. yıl başlangıcı | Tek poliçe yılı şartı | 2. poliçe yılı | Gebelik planını bir yıl sonraya kurgula |
| 1. yıl başlangıcı | İki kesintisiz poliçe yılı şartı | 3. poliçe yılı | Yenilemeyi aksatmadan sürdürmen şart |
| Poliçe yenileme ayı | Teminat sonradan eklenirse | Ekleme tarihinden itibaren yeniden sayım | Teminatı ilk yıldan almak avantajlı |
| Poliçede boşluk oluşması | Kesintisizlik bozulur | Süre sıfırdan işleyebilir | Ödeme takvimini asla aksatma |
Hamile Kalmadan Önce Özel Sağlık Sigortası Doğum Paketi Almak Neden Şart?
Sigortacılıkta temel kural nettir: gerçekleşmiş bir risk sigortalanmaz. Mevcut gebelik, başvuru anında var olan bir sağlık durumu sayılır. Bu nedenle hamilelik tespit edildikten sonra alınan poliçelerde doğum teminatı ya hiç verilmez ya da gebeliğe ilişkin tüm giderler istisna edilir.
Bu yüzden doğru zamanlama, bütçeden daha belirleyicidir. Aile planlaması düşünen çiftlere önerimiz, hedeflenen tarihten en az bir buçuk iki yıl önce poliçeyi başlatmaktır. Böylece bekleme süresi rahatça tamamlanır ve teminat gerektiği anda hazır olur.
Hamilelik takibi teminatı neleri içerir?
Hamilelik takibi, dokuz aylık süreçteki rutin izlem giderlerini kapsar. Bu başlık altında periyodik muayeneler, ultrason görüntülemeleri ve gebelikte istenen standart laboratuvar testleri yer alır. Bazı ürünlerde takip, doğum teminatından ayrı bir alt limitle yönetilir.
Öte yandan ileri düzey genetik tarama testleri her poliçede otomatik olarak bulunmaz. Bu testleri düşünüyorsan, teklif aşamasında açıkça sor. Sunay Yıldırım Sigorta danışmanları, bu ayrımı teklif karşılaştırmasında kalem kalem gösterir.
Normal Doğum, Sezaryen ve Yenidoğan Teminatı Farkları
Doğum şekli, ödenecek tutarı doğrudan etkiler. Normal doğum genellikle daha kısa yatış ve daha düşük maliyet anlamına gelir. Sezaryen ise ameliyathane kullanımı, anestezi ve uzayan hastane yatışı nedeniyle daha yüksek bir fatura üretir.
Bazı poliçeler normal doğum ve sezaryen için aynı limiti tanımlar. Bazıları ise sezaryen için ayrı bir üst sınır belirler. Bu nedenle teklifleri okurken doğum şekline göre limitin bölünüp bölünmediğini mutlaka kontrol etmelisin.
Normal doğum ile sezaryen arasındaki kapsam farkı
Tıbbi zorunluluk halinde yapılan sezaryen, çoğu poliçede doğum teminatı kapsamındadır. Tercihe bağlı sezaryen talebinde ise bazı şirketler ek şart arayabilir. Doktor raporunun içeriği, bu noktada ödemenin kaderini belirler.
| Karşılaştırma başlığı | Normal doğum | Sezaryen | Yenidoğan teminatı |
|---|---|---|---|
| Tipik hastane yatışı | Daha kısa | Daha uzun | Bebeğin durumuna göre değişir |
| Maliyeti artıran kalemler | Doğumhane ve doktor ücreti | Ameliyathane, anestezi, ilaç | Küvöz ve yoğun bakım |
| Limit uygulaması | Genellikle tek limit | Ayrı alt limit olabilir | Çoğunlukla süre sınırlı |
| Anlaşmalı hastane etkisi | Katılım payını düşürür | Fark ücretini sınırlar | Sevk sürecini hızlandırır |
Yenidoğan teminatı bebeği ne zaman koruma altına alır?
Yenidoğan teminatı, bebeğin doğumdan sonraki ilk günlerini kapsar. Çoğu üründe bu koruma belirli bir gün sayısı ile sınırlıdır. Sürenin sonunda bebeğin kendi poliçesinin açılması gerekir. Bu geçişi zamanında yapmazsan bebek teminatsız kalabilir.
Bu nedenle doğumdan önce bebeğin poliçesi için de ön hazırlık yapmanı öneririz. Böylece hastaneden çıkmadan başvuru tamamlanır ve koruma kesintisiz sürer.
Yenidoğan teminatı genellikle küvöz bakımını da içerir. Ancak bu kalem çoğu üründe gün sayısı veya tutar bakımından sınırlandırılır. Erken doğum ihtimali olan gebeliklerde bu sınır, poliçe seçiminin en belirleyici maddesine dönüşür. Bu yüzden teklif aşamasında küvöz limitini mutlaka ayrı sor.
Bebeğin ilk poliçesinde de yeni bir bekleme süresi başlayacağını unutma. Doğuştan gelen rahatsızlıklar için birçok üründe özel şartlar bulunur. Bu ayrıntıları önceden öğrenirsen, doğum sonrası dönemde şaşırmazsın.
Doğru zamanı kaçırmadan planla
Bekleme süresi takvimi, tek başına takip edilmesi zor bir konudur. Sunay Yıldırım Sigorta danışmanları, senin için birden fazla şirketin özel sağlık sigortası doğum paketi şartlarını yan yana koyar. Hangi üründe sürenin daha kısa olduğunu, hangi hastanede fark ücreti ödemeyeceğini ve limitin gerçekte neyi karşıladığını açıkça görürsün.
Limit ve Katılım Payı Doğum Paketinde Nasıl Çalışır?
Limit ve katılım payı, poliçenin cebine yansıyan iki kavramıdır. Limit, teminatın yıllık üst sınırını gösterir. Katılım payı ise her işlemde senin ödeyeceğin yüzdesel paydır. İkisi birlikte, gerçek maliyetini belirler.
Örneğin düşük primli bir üründe limit dar, katılım payı yüksek olabilir. Bu durumda doğum günü beklediğinden fazla ödeme yaparsın. Bu yüzden karar verirken doğum teminatlı bir teklifi yalnızca fiyatına göre değerlendirmek yanıltıcıdır.
Anlaşmalı hastane seçimi ödemeni nasıl değiştirir?
Anlaşmalı hastane, sigorta şirketinin fiyat protokolü imzaladığı kurumdur. Bu kurumlarda işlemler doğrudan şirkete faturalanır ve sen yalnızca katılım payını ödersin. Anlaşmasız kurumda ise önce sen ödersin, sonra poliçe şartları ölçüsünde geri alırsın.
- Doğumu planladığın hastanenin ağ listesinde olup olmadığını önceden doğrula.
- Aynı hastanede kadın doğum bölümünün de anlaşma kapsamında olduğunu teyit et.
- Doktorunun şirketle anlaşmalı çalışıp çalışmadığını ayrıca sor.
- Limit ve katılım payı oranlarını iki farklı hastane üzerinden hesapla.
- Anlaşmalı hastane ağının yıl içinde değişebileceğini unutma.
Doğum Paketinin Primini Etkileyen Başlıklar Nelerdir?
Prim, tek bir değişkene bağlı değildir. Şirketler riski hesaplarken birkaç başlığı birlikte değerlendirir. Bu başlıkları bilirsen, teklifler arasındaki fiyat farkının nereden geldiğini anlarsın. Böylece pazarlık yaparken de elin güçlenir.
- Yaş: Anne adayının yaşı, hem primi hem de risk değerlendirmesini doğrudan etkiler.
- Hastane ağı seviyesi: Geniş kapsamlı anlaşmalı hastane listesi seçmek primi yukarı taşır.
- Katılım payı tercihi: Daha yüksek katılım payı kabul edersen yıllık prim düşebilir.
- Teminat limitinin genişliği: Yüksek limit talep etmek maliyeti artırır.
- Sağlık beyanı sonucu: Geçmiş rahatsızlıklar ek şart veya muafiyet doğurabilir.
- Poliçe geçmişi: Kesintisiz poliçe yılı sayısı, yenilemelerde lehine işler.
Ucuz teklif her zaman avantajlı mıdır?
Hayır. Düşük prim çoğu zaman dar bir hastane ağı veya yüksek katılım payı anlamına gelir. Doğum gibi tek seferde büyük bir fatura üreten olayda bu tercih pahalıya mal olur. Sahada en sık gördüğümüz pişmanlık, doğum gününde ortaya çıkan fark ücretidir.
Öte yandan en pahalı ürün de otomatik olarak en doğrusu değildir. Doğru ürün, senin doğum yapmayı düşündüğün hastaneyi kapsayan ve bekleme süresi takvimine uyan üründür. Sonuç olarak karar, fiyat listesinden değil ihtiyaç analizinden çıkar.
Hangi Masraflar Doğum Paketi Kapsamı Dışında Kalır?
Her teminatın bir sınırı vardır. Doğum paketinde de kapsam dışı kalan başlıklar poliçenin özel şartlarında açıkça yazar. Bu maddeleri imzadan önce okumak, hasar anında yaşanacak sürprizleri ortadan kaldırır.
- Poliçe başlangıcı öncesinde var olan gebelikler ve buna bağlı tüm giderler.
- Tıbbi zorunluluk bulunmayan, tamamen estetik amaçlı işlemler.
- Refakatçi konaklaması, özel oda farkı gibi konfor kalemleri.
- Doğum sonrası vitamin, takviye ve bakım ürünleri.
- Hastane dışında, planlanmamış ortamlarda gerçekleşen doğumlar.
Tüp bebek ve kısırlık tedavileri kapsama girer mi?
Tüp bebek uygulamaları, Türkiye'deki sağlık poliçelerinin büyük çoğunluğunda standart kapsam dışındadır. Aynı şekilde kısırlık araştırmaları, hormon tedavileri ve aşılama işlemleri de genellikle istisna listesinde yer alır. Bu konuda beklenti oluşturmadan önce poliçe metnini kontrol et.
Bazı kurumsal gruplarda tüp bebek için sınırlı destek sunulabilir. Ancak bu, bireysel ürünlerde yaygın bir uygulama değildir. Güncel mevzuat ve şirket uygulamaları için SEDDK resmi internet sitesini ve Türkiye Sigorta Birliği yayınlarını takip edebilirsin.
Özel Sağlık Sigortası Doğum Paketi ile TSS Doğum Teminatı Farkı
Tamamlayıcı sağlık sigortası, SGK ile anlaşmalı özel hastanelerdeki fark ücretlerini karşılamak için tasarlanmıştır. Bu yapı, SGK kapsamındaki işlemleri tamamlar. Özel sağlık poliçesi ise SGK'dan bağımsız, doğrudan kendi limitleriyle çalışır.
Doğum konusunda iki ürün arasındaki fark belirgindir. Bir özel sağlık sigortası doğum paketi, hastane ve doktor seçiminde daha geniş bir alan tanır. Tamamlayıcı ürünlerde ise doğum teminatı çoğu zaman sınırlıdır veya hiç bulunmaz. İki ürünün genel karşılaştırmasını özel sağlık ve tamamlayıcı sigorta farkı yazımızda okuyabilirsin.
| Kriter | Özel sağlık poliçesi doğum paketi | Tamamlayıcı sağlık poliçesi |
|---|---|---|
| SGK şartı | Zorunlu değil | SGK'lı olmak gerekir |
| Doğum teminatı | Ek teminat olarak sunulur | Çoğu üründe bulunmaz |
| Anlaşmalı hastane ağı | Daha geniş seçenek | SGK anlaşmalı kurumlarla sınırlı |
| Bekleme süresi | Doğum için uzun tutulur | Genel teminatlarda daha kısadır |
| Limit ve katılım payı | Poliçeye göre esnek kurgulanır | Fark ücreti odaklı çalışır |
Adım Adım Doğru Özel Sağlık Sigortası Doğum Paketi Seçimi
Doğru ürünü seçmek, uzun bir araştırma yapmayı gerektirmez. Sıralamayı bilirsen süreç oldukça hızlanır. Aşağıdaki adımları sırasıyla uygularsan, teklifler arasındaki gerçek farkı kısa sürede görürsün.
- Takvimini belirle. Hedeflediğin doğum yılını yaz ve geriye doğru sayarak poliçe başlangıcı tarihini planla.
- Bekleme süresini karşılaştır. Her teklifte doğum teminatı için istenen kesintisiz poliçe yılı sayısını not al.
- Hastane ağını kontrol et. Doğum yapmak istediğin anlaşmalı hastane listede yoksa diğer avantajlar anlamını yitirir.
- Limitleri kaleme dök. Normal doğum, sezaryen ve yenidoğan teminatı için ayrı ayrı üst sınırları karşılaştır.
- Katılım payını hesapla. Limit ve katılım payı birlikte değerlendirildiğinde ortaya çıkan net tutarı gör.
- İstisnaları oku. Tüp bebek, estetik işlemler ve konfor kalemleri gibi başlıkların nasıl tanımlandığını incele.
- Yenileme garantisini sor. Uzun vadede koruma sağlayan ömür boyu yenileme şartlarını mutlaka öğren.
- Danışmanla teyit et. Seçtiğin doğum paketinin özel şartlarını uzman gözüyle bir kez daha okut.
Uzun vadeli koruma hedefliyorsan, ömür boyu yenileme garantisinin nasıl kazanıldığını anlatan rehberimizi de incelemeni öneririz. Doğum sonrası yıllarda bu hak, ailenin en değerli kazanımına dönüşür.
Örnek senaryo: Elif ve Mert'in planı
Elif ve Mert, iki yıl içinde bebek sahibi olmayı planlıyor. Danışmanımızla görüşüp Mart ayında bir poliçe başlatıyorlar. Seçtikleri üründe doğum teminatı, kesintisiz iki poliçe yılının ardından devreye giriyor.
Elif üçüncü poliçe yılının başında hamile kalıyor. Hamilelik takibi kapsamındaki muayeneler ve ultrasonlar, anlaşmalı hastane ağındaki bir merkezde yapılıyor. Böylece her ziyarette yalnızca küçük bir katılım payı ödeniyor.
Doğum, tıbbi zorunluluk nedeniyle sezaryen şeklinde gerçekleşiyor. Ameliyathane ve yatış giderleri poliçe limitleri içinde kalıyor. Bebek, yenidoğan teminatı sayesinde ilk günlerde güvence altında oluyor. Aile, taburcu olmadan bebek için ayrı poliçe başvurusunu da tamamlıyor.
Sonuç olarak zamanında başlatılan bir özel sağlık sigortası doğum paketi, hem bütçeyi hem de süreci öngörülebilir kılıyor. Planlama bir yıl gecikseydi, bekleme süresi nedeniyle bu güvence kullanılamayacaktı.
Başvuru ve Hasar Sürecinde Dikkat Edilmesi Gerekenler
Başvuru formundaki sağlık beyanı, sürecin temelidir. Geçmiş rahatsızlıkları eksiksiz bildirmek, ileride yaşanabilecek ret risklerini ortadan kaldırır. Eksik beyan, doğum gibi yüksek tutarlı bir ödemede ciddi sorun yaratabilir.
Hasar aşamasında ise belge düzeni her şeydir. Epikriz, doktor raporu ve fatura ayrıntılı biçimde saklanmalıdır. Anlaşmasız bir kurumda işlem yaptıysan, belgeleri poliçede belirtilen süre içinde iletmen gerekir.
Sunay Yıldırım Sigorta olarak bu aşamada sadece poliçe satmıyoruz. Hasar dosyanı biz takip ediyor, eksik evrak varsa seni önceden uyarıyoruz. Böylece doğum sonrası yorgunluk döneminde evrak telaşı yaşamıyorsun. En uygun ürünü bulmak için en uygun özel sağlık poliçesi nasıl seçilir yazımızı da okuyabilirsin.
Doğum öncesi hazırlaman gereken belgeler
Hastaneye gitmeden önce küçük bir dosya hazırlamak, işlemleri hızlandırır. Bu dosya sayesinde provizyon süreci kısalır ve kabul aşamasında beklemezsin. Aşağıdaki başlıkları çantanda hazır bulundur.
- Geçerli poliçe örneği ve sigorta şirketinin hasar hattı numarası.
- Kimlik belgesi ile varsa SGK aktivasyon bilgisi.
- Gebelik süresince yapılan tüm kontrollerin rapor ve tahlil çıktıları.
- Doğum şeklini gerekçelendiren doktor raporu veya epikriz.
- Anlaşmalı hastane teyidini gösteren yazışma veya ekran görüntüsü.
Bu hazırlık, özellikle hafta sonu veya gece saatlerinde başlayan doğumlarda işe yarar. Provizyon birimine ulaşmak zorlaştığında, elindeki belgeler süreci hızlandırır. Bu nedenle dosyayı son aya girmeden tamamla.
Sık Sorulan Sorular
Özel sağlık sigortası doğum paketi hamileyken alınabilir mi?
Hayır, mevcut gebelik başvuru anında var olan bir durum sayılır. Bu nedenle doğum teminatı verilmez veya gebeliğe ilişkin giderler istisna edilir. Planlamayı gebelikten önce yapman gerekir.
Doğum teminatında bekleme süresi ortalama ne kadardır?
Süre şirkete ve ürüne göre değişir. Genellikle bir yıldan başlar ve üç yıla kadar uzayabilir. Kesin süreyi poliçenin özel şartlarından ve teklif dokümanından teyit etmelisin.
Sezaryen doğum teminat kapsamında mıdır?
Tıbbi zorunluluk halinde yapılan sezaryen, çoğu poliçede karşılanır. Bazı ürünlerde normal doğum ve sezaryen için ayrı limitler tanımlanır. Doktor raporunun içeriği ödemede belirleyici olur.
Özel sağlık sigortası doğum paketi bebeği de kapsar mı?
Yenidoğan teminatı bebeği doğumdan sonraki sınırlı bir süre boyunca korur. Bu sürenin sonunda bebek için ayrı bir poliçe açılması gerekir. Başvuruyu doğumdan önce hazırlamak en doğrusudur.
Tüp bebek tedavisi doğum teminatına dahil midir?
Tüp bebek uygulamaları bireysel ürünlerin büyük bölümünde kapsam dışındadır. Kısırlık araştırmaları ve hormon tedavileri de genellikle istisna listesindedir. Teklif aşamasında bu maddeyi ayrıca sormalısın.
Anlaşmalı hastane dışında doğum yaparsam ne olur?
Anlaşmasız kurumda önce sen ödersin, ardından belgelerle geri ödeme talep edersin. Bu durumda katılım payı oranı genellikle daha yüksek uygulanır. Bu nedenle hastane seçimini önceden netleştir.
Poliçe başlangıcı sonrası doğum teminatı ekleyebilir miyim?
Çoğu şirkette teminat yenileme döneminde eklenebilir. Ancak bekleme süresi, ekleme tarihinden itibaren yeniden işlemeye başlar. Bu yüzden teminatı ilk yıldan almak zaman kazandırır.
Limit ve katılım payı doğum masrafını tamamen karşılar mı?
Limit yıllık üst sınırı, katılım payı ise senin payını gösterir. Fatura limitin üzerindeyse aradaki farkı sen ödersin. Bu nedenle iki değeri birlikte hesaplamak gerekir.
Sonuç: Doğru Zamanda Alınan Poliçe Kazandırır
Doğum süreci, planlanabilir bir maliyettir. Bu nedenle özel sağlık sigortası doğum paketi kararını erken vermek, aile bütçesini rahatlatan en pratik adımdır. Bekleme süresi tamamlandığında teminat hazır olur ve doğum günü sürpriz bir fatura yaratmaz.
Özetle; poliçe başlangıcı tarihini doğru kur, anlaşmalı hastane ağını kontrol et, limit ve katılım payı dengesini hesapla ve istisnaları oku. Bu dört başlık, doğru kararın tamamını kapsar. Sonuç olarak iyi seçilmiş bir özel sağlık sigortası doğum paketi, hem anneyi hem bebeği güvence altına alır.
Ailene uygun teminatı birlikte kuralım
Hangi şirketin bekleme süresi daha kısa, hangi hastane ağı sana daha yakın? Bu soruların cevabını tek tek aramana gerek yok. Sunay Yıldırım Sigorta uzmanları, sana uygun özel sağlık sigortası doğum paketi seçeneklerini dakikalar içinde karşılaştırır ve hasar anında dosyanı sonuna kadar takip eder.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Özel Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“Özel Sağlık Sigortası Doğum Paketi: Kapsam ve Seçim” yazısı, özel sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.