Özel Sağlık Sigortası Fiyatları 2026: Yaşa Göre Rehber
Özel sağlık sigortası fiyatları yaş, il, hastane network, yatarak-ayakta kapsam, doğum teminatı ve katılım payına göre değişir. Primi belirleyen faktörleri, yaş grubu tablosunu, ÖSS-TSS farkını ve primi düşürmenin yollarını bu rehberde bul.
Özel Sağlık Sigortası Fiyatları 2026: Neye Göre Belirlenir?
Özel sağlık sigortası fiyatları 2026 yılında da en çok merak edilen konuların başında geliyor ve bunu çok iyi anlıyoruz. Hastane kapısında uzun kuyruklar, randevu bulamama kaygısı ve beklenmedik tedavi masrafları, sağlığını güvenceye almak isteyen herkesi düşündürüyor. Öte yandan aynı yaştaki iki kişiye çok farklı teklifler gelebiliyor. Bunun nedeni, primin tek bir rakamla değil, senin profiline ve seçtiğin kapsama göre hesaplanması.
Sunay Yıldırım Sigorta olarak her gün farklı yaş ve bütçedeki müşterilerimize teklif hazırlıyoruz. Bu deneyimle, poliçe primini asıl neyin belirlediğini sade bir dille anlatmak istedik. Böylece teklifleri karşılaştırırken neye baktığını bilir, gereksiz kapsama para ödemez, ihtiyacın olan teminattan da vazgeçmezsin.
Bu yazıda şunları öğreneceksin:
- Primi belirleyen temel faktörler ve her birinin etkisi
- Yaş grubuna göre göreli prim karşılaştırma tablosu
- ÖSS ile TSS arasındaki fiyat farkının nedenleri
- Primi düşürmenin güvenli yolları ve teklif alma adımları
Özel Sağlık Sigortası Fiyatları Hangi Faktörlere Göre Değişir?
Sigorta şirketleri primi hesaplarken aslında bir risk tahmini yapar. Yani şirket, önümüzdeki bir yıl içinde senin için ne kadar sağlık harcaması yapabileceğini öngörmeye çalışır. Bu tahmin; yaş, cinsiyet, yaşadığın il, seçtiğin hastane grubu ve teminat yapısı gibi pek çok değişkene dayanır. Bu nedenle özel sağlık sigortası fiyatları kişiye özel hesaplanır ve hazır bir fiyat listesiyle ifade edilemez.
Aşağıda her faktörü tek tek açıyoruz. Hangi kalemin primini ne yönde etkilediğini bilmek, teklif ekranında doğru kararı vermeni kolaylaştırır.
Yaş ve cinsiyet: yaş grubu en belirleyici kalem
Primi en çok etkileyen kalem yaştır. Yaş ilerledikçe hastaneye başvurma sıklığı ve tedavi maliyeti artar, bu yüzden her yaş grubu için farklı bir tarife uygulanır. Genellikle sigorta şirketleri yaşları beşer ya da onar yıllık bantlara ayırır. Bir üst yaş grubu bandına geçtiğinde yenileme priminde belirgin bir artış görmen olağandır.
Cinsiyet de özellikle doğurganlık çağındaki yaşlarda fark yaratır. Örneğin doğum teminatı içeren planlarda bu yaş aralığındaki kadın sigortalılar için risk hesabı farklı yapılır. İleri yaşlarda ise bu fark şirketten şirkete değişen bir tabloya dönüşür.
İl ve hastane network seçimi
Yaşadığın il, primini doğrudan etkiler. Büyük şehirlerde özel hastane sayısı ve tedavi ücretleri daha yüksek olduğu için tarifeler de genellikle daha yukarıdadır. Bu yüzden aynı plan, farklı illerde farklı prim çıkarabilir.
Hastane network (anlaşmalı hastane grubu) seçimi ise primin ikinci büyük belirleyicisidir. Şirketler hastaneleri genellikle kademelere ayırır. Geniş ve üst segment hastaneleri içeren bir hastane network daha yüksek prim demektir. Daha dar bir network ise primi belirgin biçimde düşürür. Güncel anlaşmalı kurum listesini mutlaka teklif aşamasında şirketten veya danışmanından teyit etmelisin.
Yatarak tedavi ve ayakta tedavi kapsamı
Poliçeler temelde iki ana teminattan oluşur. Yatarak tedavi; ameliyat, yoğun bakım ve hastanede yatış gerektiren işlemleri kapsar. Ayakta tedavi ise muayene, tahlil, görüntüleme, fizik tedavi ve ilaç gibi günlük sağlık harcamalarını karşılar.
Yalnızca yatarak tedavi içeren planlar, yüksek maliyetli risklere karşı koruma sağlar ve daha uygun primlidir. Ayakta tedavi eklendiğinde kullanım sıklığı arttığı için prim de yükselir. Bu nedenle sık doktora gidip gitmediğini dürüstçe değerlendirmek, doğru planı seçmenin ilk adımıdır.
Doğum teminatı ve limitler
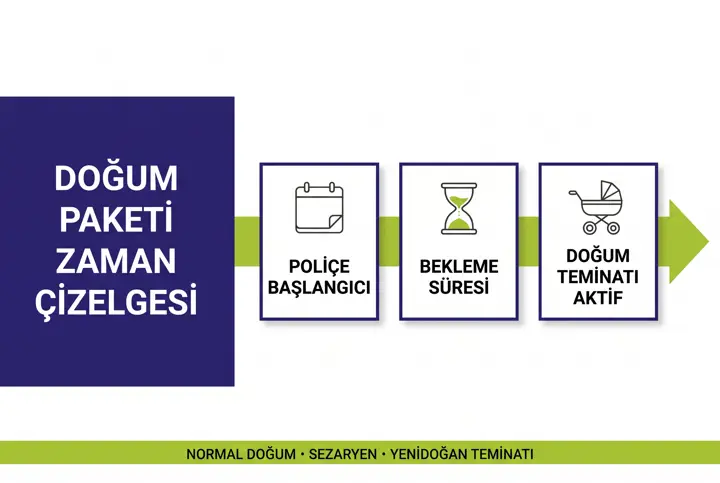
Doğum teminatı, primi yükselten ek kalemlerden biridir ve çoğu zaman bekleme süresine tabidir. Yani poliçe başladıktan hemen sonra kullanılamayabilir. Yakın dönemde çocuk planlıyorsan bu teminatı erkenden eklemek mantıklıdır. Böyle bir planın yoksa doğum teminatı olmayan bir plan primini hafifletir.
Limitler de fiyatı belirler. Limitsiz yatarak tedavi teminatı, yıllık limitli bir plana göre daha pahalıdır. Ayakta tedavide ise yıllık başvuru adedi veya tutar limiti ne kadar yüksekse prim o kadar artar.
Muafiyet, katılım payı ve sağlık beyanı
Muafiyet, hasarın belli bir kısmını senin üstlendiğin bir düzenlemedir. Katılım payı ise her başvuruda masrafın belirli bir yüzdesini senin ödemen anlamına gelir. İkisi de şirketin riskini azalttığı için primi düşürür. Örneğin ayakta tedavide katılım payı seçmek, kullanımı az olan kişiler için akıllıca bir tasarruf yoludur.
Sağlık beyanı ise fiyatı en çok şaşırtan kalemdir. Başvuruda mevcut hastalıklarını beyan edersin. Şirket bu beyana göre poliçeyi standart şartlarla kabul edebilir, ek prim isteyebilir ya da belirli bir hastalığı istisna (kapsam dışı) tutabilir. Eksik beyan ise ileride tazminatın reddedilmesine yol açabilir.
Aile paketi indirimi ve yenileme garantisi
Eşini ve çocuklarını aynı poliçeye eklediğinde pek çok şirket aile paketi indirimi uygular. Özellikle çocuklar, düşük risk grubunda oldukları için aile paketi toplam maliyeti kişi başına bölündüğünde avantajlı hâle getirir.
Yenileme şartları da uzun vadede fiyatı etkiler. Ömür boyu yenileme garantisi, belirli bir süre kesintisiz sigortalı kaldıktan sonra poliçenin sağlık durumun nedeniyle yenilenmeme riskini ortadan kaldırır. Bu garantiyi kazanma koşulları şirketlere göre değişir. Bu yüzden erken yaşta başlayıp poliçeyi kesintisiz sürdürmek, gelecekteki primleri ve kapsamı korumanın en etkili yoludur.
| Faktör | Yıllık prim üzerindeki etkisi | Senin kontrolünde mi? |
|---|---|---|
| Yaş grubu | Çok yüksek | Hayır, ancak erken başlamak avantaj sağlar |
| Hastane network | Yüksek | Evet |
| Ayakta tedavi eklenmesi | Yüksek | Evet |
| Doğum teminatı | Orta | Evet |
| Katılım payı / muafiyet | Primi düşürür | Evet |
| Sağlık beyanı | Ek prim veya istisna | Kısmen |
| Aile paketi | İndirim sağlar | Evet |
Yaş Grubuna Göre Özel Sağlık Sigortası Fiyatları
Kesin TL rakamı vermek yanıltıcı olur, çünkü tarifeler şirket, il ve plan bazında sürekli güncellenir. Bunun yerine aşağıdaki tablo, aynı plan için yaş grubu değiştikçe primin göreli olarak nasıl değiştiğini gösterir. Tablo, piyasadaki genel eğilimi yansıtan bir yol haritasıdır.
| Yaş grubu | Yalnız yatarak tedavi | Yatarak + ayakta tedavi | Dikkat edilecek nokta |
|---|---|---|---|
| 0–17 (çocuk) | Çok düşük | Düşük | Aile paketi ile eklenmesi avantajlı |
| 18–30 | Düşük | Düşük–orta | Doğum teminatı primi artırabilir |
| 31–45 | Orta | Orta | Yenileme garantisi için ideal başlangıç |
| 46–55 | Orta–yüksek | Yüksek | Sağlık beyanı daha belirleyici |
| 56–64 | Yüksek | Çok yüksek | Giriş yaşı sınırlarını kontrol et |
| 65 ve üzeri | Çok yüksek | Çoğu şirkette yeni giriş kısıtlı | Mevcut poliçeyi kesintisiz sürdürmek önemli |
Tablodan da görüldüğü gibi özel sağlık sigortası fiyatları yaşla birlikte kademeli olarak yükselir. Ayakta tedavi eklendiğinde bu artış her yaş grubunda daha belirgin hâle gelir. Ayrıca pek çok şirket yeni sigortalılar için bir üst giriş yaşı belirler. Bu sınırlar şirketten şirkete değişir, bu yüzden güncel koşulları teklif aşamasında sormalısın.
Genç yaşta özel sağlık sigortası fiyatları neden avantajlı?
Genç yaşta poliçe yaptırmanın iki büyük avantajı vardır. Birincisi, yıllık prim düşük olduğu için bütçeni zorlamadan kapsamlı bir plan seçebilirsin. İkincisi, henüz kronik bir rahatsızlığın yokken başladığın için sağlık beyanı temiz olur ve ek prim ya da istisna riski azalır.
Üstelik poliçeni kesintisiz sürdürdüğünde ömür boyu yenileme garantisine daha erken ulaşırsın. Sonuç olarak ileride ortaya çıkan bir hastalık, poliçenin yenilenmesini engellemez. Bu güvence, ileri yaşta sıfırdan poliçe aramaktan çok daha değerlidir.
ÖSS ile TSS Arasındaki Fiyat Farkı
Tamamlayıcı sağlık sigortası (TSS), SGK'lı çalışanların SGK ile anlaşmalı özel hastanelerde fark ücreti ödemeden tedavi olmasını sağlar. Özel sağlık sigortası (ÖSS) ise SGK'dan bağımsız çalışır ve daha geniş bir hastane network ile daha yüksek limitler sunar. Bu yapı farkı, iki ürünün primleri arasındaki farkı açıklar.
TSS'de masrafın önemli bir kısmını SGK üstlendiği için prim genellikle daha düşüktür. ÖSS'de ise tüm masrafı sigorta şirketi karşıladığından prim daha yüksektir. Ancak ÖSS, SGK ile anlaşması olmayan hastanelerde de geçerli olabilir ve SGK'lı olmayan kişiler için de uygundur.
| Kriter | Özel sağlık sigortası (ÖSS) | Tamamlayıcı sağlık sigortası (TSS) |
|---|---|---|
| Göreli yıllık prim | Yüksek | Düşük–orta |
| SGK şartı | Aranmaz | Aktif SGK kaydı gerekir |
| Hastane network | Daha geniş, üst segment dahil olabilir | SGK ile anlaşmalı özel hastanelerle sınırlı |
| Yatarak tedavi limiti | Genellikle yüksek veya limitsiz | Plana göre değişir |
| Ayakta tedavi | Seçmeli, geniş limit seçenekleri | Genellikle yıllık başvuru adediyle sınırlı |
| Kimler için uygun? | Geniş kapsam isteyenler, SGK'lı olmayanlar | Bütçe odaklı SGK'lı çalışanlar |
Kısacası özel sağlık sigortası fiyatları, TSS primlerinden yüksek olsa da daha geniş bir koruma sunar. Hangisinin sana uygun olduğunu belirlemek için sadece fiyata değil, kullanmak istediğin hastanelere ve beklediğin kapsama bakmalısın. Özel sağlık sigortası fiyatları arasında kaybolmana gerek yok. Sunay Yıldırım Sigorta danışmanları; yaşına, iline ve ihtiyacına uygun planları dakikalar içinde karşılaştırır, doğru poliçeyi seçmene yardımcı olur ve tedavi anında da yanında olur.
Özel Sağlık Sigortası Fiyatları Nasıl Düşürülür?
Primi düşürmek, kapsamdan körü körüne vazgeçmek anlamına gelmez. Doğru yaklaşım, kullanmayacağın teminatları çıkarıp gerçekten ihtiyaç duyduğun korumayı güçlü tutmaktır. Sunay Yıldırım Sigorta olarak müşterilerimize önerdiğimiz başlıca yöntemler şunlar:
- Hastane network kademesini gözden geçir: Gittiğin hastaneler orta kademe bir ağda yer alıyorsa en üst ağa prim ödemene gerek kalmaz.
- Ayakta tedaviyi ihtiyacına göre seç: Nadiren doktora gidiyorsan yalnız yatarak tedavi planı veya düşük limitli ayakta tedavi yeterli olabilir.
- Katılım payı ekle: Küçük harcamaların bir kısmını üstlenmeyi kabul edersen yıllık prim belirgin şekilde düşer.
- Aile paketi kullan: Eş ve çocukları tek poliçede toplamak, kişi başı maliyeti azaltır.
- Doğum teminatını doğru zamanda ekle: Planın yoksa bu teminatı çıkar, planın varsa bekleme süresini hesaba katarak erkenden ekle.
- Peşin ödeme ve kesintisiz yenilemeyi değerlendir: Bazı şirketler peşin ödemede indirim sunar; kesintisiz yenileme ise yenileme garantisini korur.
Katılım payı seçimi özel sağlık sigortası fiyatları üzerinde ne kadar etkili?
Katılım payı, özellikle ayakta tedavi tarafında en hızlı tasarruf sağlayan kalemdir. Şirket her muayene ve tahlilde masrafın bir kısmını senden aldığı için riskini azaltır ve bunu prime yansıtır. Ancak sık doktora gidiyorsan katılım payının yıl içinde birikerek beklediğinden fazla tutabileceğini unutma.
Bu dengeyi kurmanın en kolay yolu, geçen yılki sağlık harcamalarını kabaca hesaplamaktır. Konuyu rakamlarla incelemek istersen muafiyet ve katılım payının prime etkisini anlattığımız yazıyı okuyabilirsin.
Örnek senaryo: İstanbul'da yaşayan 34 yaşındaki Elif Hanım, en geniş hastane network ile yatarak ve ayakta tedaviyi içeren bir teklif aldı ve primi bütçesini aştı. Danışmanımızla birlikte son iki yılını inceledi ve yılda yalnızca birkaç kez muayeneye gittiğini fark etti. Düzenli gittiği hastanelerin orta kademe ağda olduğunu gördü. Planı bu ağa çekip ayakta tedaviye katılım payı ekledi. Sonuç olarak yatarak tedavi korumasını hiç kısmadan yıllık primini belirgin şekilde düşürdü.
Sigara ve kronik hastalıklar primi nasıl etkiler?
Sigara kullanımı ve kronik hastalıklar (diyabet, hipertansiyon gibi uzun süreli rahatsızlıklar) sağlık beyanında değerlendirilir. Şirket bu durumlara göre ek prim uygulayabilir veya ilgili hastalığı kapsam dışı tutabilir. Burada en önemli kural, beyanını eksiksiz ve doğru yapmaktır. Eksik beyan, tazminat anında poliçenin işlememesine neden olabilir.
Bu konuyu detaylıca ele aldığımız sigara ve kronik hastalığın ÖSS fiyatına etkisi rehberinde hangi durumlarda ek prim, hangi durumlarda istisna uygulandığını bulabilirsin.
Özel Sağlık Sigortası Fiyatları İçin Teklif Alma Adımları
Doğru teklif, doğru bilgiyle başlar. Teklif sürecini aşağıdaki adımlarla ilerletirsen hem zaman kazanır hem de sürprizlerle karşılaşmazsın:
- İhtiyacını netleştir: Yatarak tedavi mi, yatarak ve ayakta tedavi birlikte mi istediğine karar ver.
- Tercih ettiğin hastaneleri listele: Bu liste, hangi hastane network kademesinin sana yettiğini gösterir.
- Kişisel bilgilerini hazırla: Doğum tarihi, yaşadığın il ve poliçeye eklenecek aile bireylerinin bilgileri teklifin temelidir.
- Sağlık beyanını eksiksiz doldur: Geçmiş ameliyatlarını, sürekli kullandığın ilaçları ve kronik rahatsızlıklarını açıkça belirt.
- Birden fazla şirketten teklif al: Aynı kapsam için farklı şirketlerin tekliflerini yan yana koy.
- Özel şartları oku: Bekleme süreleri, istisnalar, limitler ve yenileme koşullarını mutlaka incele.
- Danışmanınla son kontrolü yap: Poliçeyi onaylamadan önce kapsam ile fiyat dengesini birlikte değerlendir.
Teklifleri karşılaştırırken sadece yıllık primi değil, prim başına aldığın korumayı ölç. Örneğin daha ucuz bir teklif, sık kullandığın hastaneyi ağının dışında bırakıyorsa gerçekte daha pahalıya gelir. Plan seçiminde yardıma ihtiyacın varsa en uygun özel sağlık sigortasını seçme rehberimiz işini kolaylaştırır.
Teklif karşılaştırırken sık yapılan hatalar
En yaygın hata, yalnızca en düşük primi seçmektir. Oysa düşük prim bazen düşük limit, dar ağ veya yüksek katılım payı anlamına gelir. İkinci hata, sağlık beyanını geçiştirmektir. Üçüncüsü ise yenileme koşullarını okumadan poliçe yaptırmaktır.
Bu hatalardan kaçınmak için tekliflerin özel şartlarını yan yana okumalısın. Ayrıca sigorta şirketlerini ve aracıları denetleyen SEEDK sitesinden mevzuat ve tüketici haklarıyla ilgili güncel bilgilere ulaşabilirsin. Türkiye Sigorta Birliği (TSB) de sektörel verileri düzenli olarak yayımlar.
Yenileme döneminde fiyat neden değişir?
Poliçe yenilenirken prim üç temel nedenle değişebilir. Birincisi, bir üst yaş grubuna geçmiş olabilirsin. İkincisi, sağlık hizmetlerindeki genel maliyet artışı tarifeye yansır. Üçüncüsü, bazı şirketler önceki yılın kullanım yoğunluğunu da dikkate alır.
Bu nedenle yenileme teklifini otomatik onaylamak yerine danışmanınla birlikte gözden geçirmelisin. Kapsamı korurken yıllık primi optimize edecek küçük ayarlamalar çoğu zaman mümkündür. Yine de ömür boyu yenileme garantisine yaklaşıyorsan şirket değiştirmeden önce bu hakkı kaybetme riskini mutlaka tart.
Sonuç: Doğru Kapsamı Doğru Fiyata Almak
Özel sağlık sigortası fiyatları tek bir rakamdan ibaret değildir; yaşın, ilin, seçtiğin hastane network ve teminat yapın bu fiyatı birlikte belirler. Yaş grubu değiştirebileceğin bir şey değildir. Ancak yatarak tedavi ve ayakta tedavi dengesi, doğum teminatı, katılım payı ve aile paketi gibi kalemler tamamen senin kontrolündedir. Bu kalemleri bilinçli seçtiğinde bütçeni zorlamadan güçlü bir koruma elde edersin. Erken yaşta başlayıp poliçeyi kesintisiz sürdürmek ise uzun vadede en büyük kazancındır. Sunay Yıldırım Sigorta olarak hem teklif aşamasında hem de tedavi anında yanındayız.
Senin profiline özel özel sağlık sigortası fiyatları için birkaç bilgi yeterli. Uzman danışmanlarımız farklı şirketlerin tekliflerini karşılaştırır, doğru poliçeyi seçmeni sağlar ve hasar anında tam destek verir.
Özel Sağlık Teklifimi AlÜrün detaylarını ve teminat seçeneklerini özel sağlık sigortası ürün sayfamızda inceleyebilir, güncel fiyat eğilimleri için özel sağlık fiyatları yazımıza da göz atabilirsin.
Sıkça Sorulan Sorular
Özel sağlık sigortası fiyatları 2026'da neden kişiden kişiye farklı?
Çünkü prim; yaş, cinsiyet, il, hastane network, teminat yapısı ve sağlık beyanına göre kişiye özel hesaplanır. Aynı yaştaki iki kişi, farklı plan seçtiğinde çok farklı teklif alabilir.
Özel sağlık sigortası fiyatları aylık mı ödenir, yıllık mı?
Poliçe genellikle yıllık düzenlenir ve yıllık prim üzerinden hesaplanır. Ödeme ise çoğu şirkette peşin veya taksitli yapılabilir. Taksit seçenekleri ve peşin ödeme indirimi şirketten şirkete değişir.
Yalnız yatarak tedavi planı yeterli olur mu?
Ameliyat ve hastane yatışı gibi yüksek maliyetli risklere karşı korunmak istiyorsan yatarak tedavi planı güçlü bir başlangıçtır. Sık muayene ve tahlil ihtiyacın varsa ayakta tedavi eklemek daha mantıklı olur.
Doğum teminatı hemen kullanılabilir mi?
Genellikle hayır. Doğum teminatı çoğu poliçede bekleme süresine tabidir. Bu süre şirkete göre değişir, bu nedenle hamilelik planlamadan önce poliçeni yaptırmalı ve özel şartları okumalısın.
Aile paketi gerçekten daha ucuz mu?
Çoğu şirket, eş ve çocukların aynı poliçeye eklenmesinde indirim uygular. Özellikle çocukların düşük risk grubunda olması, aile paketi toplam maliyetini kişi başına daha avantajlı hâle getirir.
Kronik hastalığım varsa poliçe yaptırabilir miyim?
Çoğu durumda evet. Şirket sağlık beyanını değerlendirir ve poliçeyi standart şartlarla, ek primle ya da ilgili hastalığı istisna ederek kabul edebilir. Önemli olan beyanını eksiksiz yapmaktır.
Hangi resmi kurum sigorta şirketlerini denetler?
Türkiye'de sigorta şirketlerini SEDDK denetler. Mevzuat, şikâyet süreçleri ve tüketici hakları hakkında güncel bilgiye SEDDK'nın resmi sitesinden ulaşabilirsin.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Özel Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“Özel Sağlık Sigortası Fiyatları 2026: Yaşa Göre Rehber” yazısı, özel sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.