Özel Sağlık Sigortası Şirketleri: Karşılaştırma Rehberi
Özel sağlık sigortası şirketleri; yıllık limit, anlaşmalı ve anlaşmasız kurumlarda ödeme oranı, katılım payı, bekleme süreleri, doğum ve yurt dışı teminatları açısından farklılaşır. Bu rehber doğru şirketi seçmek için kontrol listesi sunuyor.
Özel Sağlık Sigortası Şirketleri Nasıl Karşılaştırılır?
Özel sağlık sigortası şirketleri arasında karar vermek, sağlığınla ilgili yıllara yayılan bir tercih yapmak demektir. Broşürlerde her poliçe "geniş kapsamlı" ve "avantajlı" görünür. Ancak hastanede fatura geldiğinde fark, limitlerde, ödeme oranlarında ve istisnalarda ortaya çıkar. Özel sağlık sigortası, tamamlayıcı sağlık sigortasından farklı olarak SGK şartı aramaz ve genellikle daha geniş bir hastane ağında geçerlidir. Bu da şirketler arasındaki farkları daha belirgin hâle getirir. Sunay Yıldırım Sigorta olarak farklı şirketlerin sağlık ürünlerini her gün karşılaştırıyoruz. Bu rehberde doğru şirketi seçmek için bakman gereken kriterleri adım adım anlattık.
Bu yazıda şunları öğreneceksin:
- Özel sağlık sigortasının TSS'den temel farklarını
- Yıllık limit, ödeme oranı ve katılım payı kavramlarını
- Anlaşmalı ve anlaşmasız kurumda ödemenin nasıl işlediğini
- Doğum, yurt dışı ve kronik hastalık gibi kritik teminatları
Özel Sağlık Sigortası Şirketleri Neden Birbirinden Ayrılır?
Özel sağlık sigortası (ÖSS), belirlenen limitler ve şartlar dahilinde tedavi masraflarını karşılayan bireysel ya da kurumsal bir sağlık poliçesidir. SGK'lı olmak şart değildir ve SGK ile anlaşması olmayan özel hastanelerde de kullanılabilir. Poliçenin çerçevesi genel şartlarla belirlenir, ancak ürün detaylarını her şirket kendisi kurgular.
Bu nedenle özel sağlık sigortası şirketleri aynı isimli ürünler sunsa bile içerik açısından ciddi farklılıklar gösterebilir. Bir şirketin "limitsiz yatarak tedavi" ürünü ile diğerinin benzer ürünü, istisnalar ve ödeme oranları açısından farklı olabilir.
ÖSS ile TSS Arasındaki Temel Fark
TSS, SGK'lı kişilerin SGK anlaşmalı özel hastanelerde ödediği fark ücretini karşılar. ÖSS ise SGK şartı aramadan, poliçede tanımlı limitler dahilinde tedavi masraflarının tamamını ya da belirli bir oranını öder. ÖSS'nin hastane seçeneği ve kapsamı genellikle daha geniştir, primi de buna bağlı olarak daha yüksektir. İ
Kimler İçin Özel Sağlık Sigortası Daha Uygun?
SGK kapsamında olmayan serbest çalışanlar, geniş hastane seçeneği isteyenler, yurt dışı tedavi güvencesi arayanlar ve kapsamlı doğum teminatı planlayan aileler için ÖSS daha uygun olabilir. Yabancı uyruklu kişiler de genellikle ÖSS ürünlerine yönelir. Bütçe ve ihtiyaç dengesi, iki ürün arasındaki tercihin temel belirleyicisidir.
Limit, Ödeme Oranı ve Katılım Payı
Poliçeleri karşılaştırırken en çok karıştırılan üç kavram limit, ödeme oranı ve katılım payıdır. Bu üç kavram, hasar anında cebinden ne kadar çıkacağını doğrudan belirler. Aşağıdaki tablo, kavramları ve etkilerini özetliyor.
| Kavram | Anlamı | Neden Önemli? |
|---|---|---|
| Yıllık limit | Bir yılda ödenebilecek en yüksek tutar | Ağır hastalıklarda yetersiz kalabilir |
| Ödeme oranı | Masrafın şirketçe karşılanan yüzdesi | Kalan kısmı sen ödersin |
| Katılım payı | Her kullanımda senin ödediğin tutar veya oran | Primi düşürür, kullanım maliyetini artırır |
| Muafiyet | Belirli tutara kadar masrafı senin üstlenmen | Düşük prim, yüksek başlangıç maliyeti |
Limitli mi, Limitsiz mi?
Yatarak tedavide birçok şirket limitsiz seçenekler sunar; ayakta tedavide ise genellikle yıllık limit ve kullanım sayısı bulunur. Limitsiz ifadesi yine de istisnalar ve alt limitler içerebilir. Örneğin belirli tedaviler, organ nakli ya da bazı özel ilaçlar ayrı limitlerle sınırlandırılabilir.
Katılım Payı Özel Sağlık Sigortası Şirketleri Arasında Nasıl Değişir?
Katılım payı, primi düşürmek için kullanılan yaygın bir yöntemdir. Bazı şirketler ayakta tedavide yüzde 10 ya da yüzde 20 gibi oranlar uygular, bazıları sabit tutar belirler.
Anlaşmalı ve Anlaşmasız Kurumda Ödeme
Özel sağlık sigortasında hastaneler genellikle iki gruba ayrılır: şirketle anlaşmalı kurumlar ve anlaşmasız kurumlar. Anlaşmalı kurumda provizyon alınır ve ödeme doğrudan hastaneye yapılır. Anlaşmasız kurumda ise masrafı önce sen ödersin, ardından faturalarla şirkete başvurup geri ödeme talep edersin.
Geri ödeme oranları anlaşmalı ve anlaşmasız kurumlarda farklı olabilir. Örneğin anlaşmalı kurumda masrafın tamamı ödenirken, anlaşmasız kurumda belirli bir yüzdesi ödenebilir. Bu fark, özellikle tercih ettiğin hastane anlaşmasızsa önemli hâle gelir.
Geri Ödeme İçin Hangi Belgeler Gerekir?
Anlaşmasız kurumda yapılan tedavilerde geri ödeme için genellikle fatura, doktor raporu, reçete ve tetkik sonuçları istenir. Belgelerin asıl ya da onaylı kopyaları gerekebilir. Belgeleri eksiksiz ve zamanında iletmek, ödeme süresini kısaltır. Her şirketin geri ödeme süreci ve başvuru kanalları farklıdır.
- Tedavi öncesinde mümkünse şirketi arayarak bilgi al.
- Tedavi sonrası fatura ve raporların aslını talep et.
- Reçete ve tetkik sonuçlarını dosyana ekle.
- Şirketin mobil uygulaması ya da çağrı merkezi üzerinden başvur.
- Ödeme sürecini takip et ve eksik belge talebine hızlı yanıt ver.
Özel sağlık sigortası şirketleri arasında hangisi sana uygun, birlikte bakalım. Tercih ettiğin hastaneleri, bütçeni ve ihtiyaçlarını ilet; limitleri, ödeme oranlarını ve katılım paylarını yan yana koyalım. Sunay Yıldırım Sigorta ile hızlı teklif al, doğru poliçeyi seç ve ihtiyaç anında tam destek gör.
Özel Sağlık Teklifi AlKritik Teminatlar: Doğum, Kanser ve Yurt Dışı
Poliçeler arasındaki farkın en çok hissedildiği yer, özel teminatlardır. Bu teminatlar çoğu zaman ayrı limitlerle ve bekleme süreleriyle sunulur. İhtiyacın olan teminatın poliçede olup olmadığını ve hangi şartlarla verildiğini baştan bilmek, ileride hayal kırıklığı yaşamamanı sağlar.
Doğum Teminatı ve Bekleme Süresi
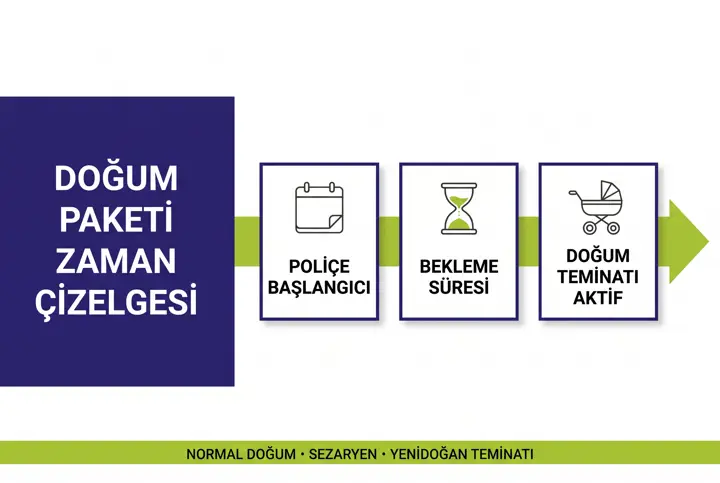
Doğum teminatı, gebelik takibi ve doğum masraflarını belirli limitlerle karşılar. Çoğu şirkette doğum teminatı için bekleme süresi uygulanır; yani poliçe başladıktan belirli bir süre sonra gerçekleşen doğumlar kapsama girer. Aile planlaması yapıyorsan poliçeyi erken başlatmak bu yüzden önemlidir.
Ağır Hastalık ve Kanser Tedavileri
Kanser gibi ağır hastalıkların tedavisi uzun ve maliyetli olabilir. Poliçenin bu tedavileri hangi limitle karşıladığı, ilaç ve radyoterapi gibi kalemlerin nasıl değerlendirildiği şirkete göre değişir. Bu teminat, poliçe seçiminde en dikkatli incelenmesi gereken maddelerden biridir.
Yurt Dışı Tedavi Teminatı
Bazı özel sağlık poliçeleri yurt dışında acil tedavi ya da planlı tedavi teminatı sunar. Bu teminatın hangi ülkelerde geçerli olduğu, limiti ve ön onay şartları farklıdır. Sık yurt dışına çıkıyorsan ya da yurt dışında tedavi seçeneğini açık tutmak istiyorsan, bu maddeyi karşılaştırma listesine eklemelisin.
Oda Tipi, Refakatçi ve Check-up Giderleri
Yatışlı tedavilerde hastanenin sunduğu oda tipi, fatura üzerinde beklenmedik farklar yaratabilir. Bazı poliçeler standart tek kişilik odayı karşılarken, VIP ya da suit oda tercihinde aradaki fark sana yansıyabilir. Refakatçi giderleri, özellikle çocukların ve ileri yaştaki aile bireylerinin tedavisinde önem kazanır ve her poliçede aynı şekilde yer almaz.
Yıllık check-up teminatı ise koruyucu sağlık açısından değerli bir ektir. Bazı şirketler belirli yaşın üzerindeki sigortalılara yılda bir kez kapsamlı kontrol hakkı tanır. Bu teminat küçük görünse de hastalıkların erken fark edilmesine katkı sağlar. Teklif karşılaştırırken check-up içeriğinin hangi tetkikleri kapsadığını da sormalısın.
| Teminat | Sorman Gereken | Neden? |
|---|---|---|
| Doğum | Limit ve bekleme süresi | Aile planını doğrudan etkiler |
| Kanser ve ağır hastalık | Alt limitler ve ilaç kapsamı | Uzun ve pahalı tedavi riski |
| Yurt dışı | Geçerli ülkeler ve ön onay | Seyahat ve tedavi seçeneği |
| Oda tipi | Standart veya özel oda | Oda farkı ek masraf doğurabilir |
Hizmet Kalitesi ve Hasar Deneyimi
İki poliçenin teminat tabloları birbirine çok benzese bile, hasar anındaki deneyim tamamen farklı olabilir. Provizyonun ne kadar hızlı verildiği, çağrı merkezine ne kadar kolay ulaşıldığı ve geri ödemelerin ne sürede tamamlandığı, poliçeden duyacağın memnuniyeti doğrudan belirler. Bu yüzden özel sağlık sigortası şirketleri karşılaştırılırken hizmet kalitesi de en az fiyat kadar önemsenmelidir.
Hizmet kalitesini ölçmek için şirketin mobil uygulamasını incelemek, provizyon süreçleri hakkında danışmanına soru sormak ve mevcut kullanıcıların deneyimlerini dinlemek iyi başlangıç noktalarıdır. Özellikle planlı ameliyatlarda ön onay sürecinin nasıl işlediğini önceden öğrenmek, tedavi günü yaşanabilecek belirsizlikleri azaltır. Sahadaki gözlemlerimiz, hızlı ve şeffaf iletişim kuran şirketlerin hasta memnuniyetinde belirgin fark yarattığını gösteriyor.
Aile ve Çocuklar İçin Poliçe Seçimi
Aileni tek poliçe altında sigortalamak hem pratik hem de bazı şirketlerde fiyat avantajlı olabilir. Çocuklar için sık kullanılan ayakta tedavi hakkı, aşı ve kontrol muayeneleri gibi kalemler önem kazanır. Yenidoğanın poliçeye eklenme şartları da şirketten şirkete değişir; bazı şirketler doğumdan sonra belirli bir süre içinde başvuru yapılmasını ister.
Kurumsal Poliçeden Bireysel Poliçeye Geçiş
İşveren üzerinden grup sağlık sigortası olan çalışanlar, işten ayrıldıklarında bireysel poliçeye geçmek isteyebilir. Bazı özel sağlık sigortası şirketleri bu geçişte önceki sigortalılık süresini dikkate alır ve bekleme sürelerini kaldırabilir. Geçiş başvurusunun genellikle belirli bir süre içinde yapılması gerekir. İş değişikliği planlıyorsan bu şartları önceden öğrenmek, sigortasız bir dönem yaşamanı önler.
Sağlık Beyanı, İstisnalar ve Yenileme
Poliçe başvurusunda doldurduğun sağlık beyan formu, şirketin seni hangi şartlarla kabul edeceğini belirler. Mevcut hastalıklar, geçirilmiş ameliyatlar ve düzenli kullanılan ilaçlar bu formda sorulur. Şirket bazı durumları kapsam dışı bırakabilir, ek prim uygulayabilir ya da belirli bir süre sonra kapsama alabilir. Eksik beyan, ileride tazminat talebinin reddedilmesine yol açabilir.
Yenileme garantisi de şirketler arasında önemli bir farktır. Belirli bir süre kesintisiz sigortalı olan ve şartları sağlayanlar için ömür boyu yenileme garantisi verilebilir. Bu hak, ileriki yaşlarda poliçenin yenilenmemesi riskine karşı güçlü bir güvencedir.
Kronik Hastalıklar ve Sigara Kullanımı
Kronik hastalıklar ve sigara kullanımı, kabul şartlarını ve primi etkileyebilir. Bazı şirketler bu durumlarda ek prim uygular, bazıları ise ilgili hastalığı kapsam dışında tutar.
Geçiş Hakkı Nedir?
Başka bir şirketteki özel sağlık poliçenden yeni bir şirkete geçerken, bazı şirketler önceki sigortalılık süreni dikkate alır ve bekleme sürelerini kısaltabilir. Buna geçiş hakkı denir. Geçiş hakkının şartları şirketten şirkete değişir. Şirket değiştirmeden önce bu hakkı yazılı olarak sormalısın.
Özel Sağlık Sigortası Şirketleri İçin Kontrol Listesi
Teklifleri karşılaştırırken aşağıdaki listeyi kullanmak, önemli bir maddeyi atlamanı önler. Listeyi her teklif için ayrı ayrı doldurup yan yana koyduğunda farklar netleşir.
- Yatarak ve ayakta tedavi limitleri ne kadar?
- Anlaşmalı ve anlaşmasız kurumda ödeme oranları nedir?
- Katılım payı ya da muafiyet var mı?
- Tercih ettiğin hastaneler anlaşmalı kurum listesinde mi?
- Doğum, kanser ve yurt dışı teminatlarının şartları neler?
- Bekleme süreleri ve istisnalar nelerdir?
- Ömür boyu yenileme ve geçiş hakkı şartları neler?
Örnek senaryo: Serbest çalışan Can, SGK'lı olmadığı için özel sağlık sigortası arıyor. İlk teklif en düşük primli, ancak ayakta tedavide yüzde 20 katılım payı ve düşük yıllık limit içeriyor. İkinci teklifte katılım payı yok, anlaşmalı kurumlarda ödeme oranı yüksek ve tercih ettiği hastane listede. Can, yılda birkaç kez doktora gittiğini ve bir kez de küçük bir ameliyat geçirdiğini hesaba katınca ikinci teklifin toplamda daha ekonomik olduğunu görüyor. Bu örnek, özel sağlık sigortası şirketleri arasında seçim yaparken yalnızca primin değil, kullanım maliyetinin de hesaplanması gerektiğini gösteriyor.
Sonuç: Özel Sağlık Sigortası Şirketleri Kullanım Maliyetiyle Değerlendirilir
Özetle, özel sağlık sigortası şirketleri arasında seçim yaparken yalnızca yıllık prime değil, limitlere, ödeme oranlarına, katılım payına ve hastane ağına bakmalısın. Anlaşmalı ve anlaşmasız kurumlardaki ödeme farkı, tercih ettiğin hastaneye göre belirleyici olabilir. Doğum, kanser ve yurt dışı gibi kritik teminatların şartları ile bekleme süreleri, poliçenin gerçek değerini ortaya koyar. Sağlık beyanını doğru yapmak ve yenileme şartlarını baştan bilmek, uzun vadede seni korur. Sunay Yıldırım Sigorta olarak farklı şirketlerin tekliflerini senin için tarafsızca karşılaştırıyor ve ihtiyaç anında yanında oluyoruz.
Sağlığın için doğru kararı birlikte verelim. Özel sağlık sigortası şirketleri arasından limiti, ödeme oranı ve hastane ağı sana en uygun poliçeyi bulalım; ihtiyaç anında da uzman desteğimizle yanında olalım.
Ücretsiz Teklif AlSıkça Sorulan Sorular
Özel sağlık sigortası şirketleri arasında en önemli fark nedir?
Limitler, anlaşmalı kurum listesi, ödeme oranları ve katılım payı en belirleyici farklardır. Özel teminatların şartları da seçimi etkiler.
Özel sağlık sigortası şirketleri SGK şartı arar mı?
Hayır. Özel sağlık sigortası SGK'lı olma şartı aramaz. SGK şartı tamamlayıcı sağlık sigortası için geçerlidir.
Anlaşmasız hastanede tedavi olursam ödeme alabilir miyim?
Poliçen izin veriyorsa masrafı önce öder, ardından faturalarla geri ödeme talep edersin. Ödeme oranı anlaşmalı kuruma göre daha düşük olabilir.
Katılım payı primi ne kadar düşürür?
Katılım payı primi düşürür, ancak her kullanımda ödeme yapmanı gerektirir. Sık doktora gidiyorsan toplam maliyeti hesaplayarak karar vermelisin.
Doğum teminatı hemen başlar mı?
Çoğu şirkette doğum teminatı için bekleme süresi uygulanır. Süre şirkete göre değişir; aile planlaması yapıyorsan poliçeyi erken başlatmalısın.
Şirket değiştirirsem haklarımı kaybeder miyim?
Bazı şirketler geçiş hakkı tanıyarak önceki sigortalılık süreni dikkate alır. Şartlar farklı olduğu için değişiklik öncesi yazılı teyit almalısın.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Özel Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“Özel Sağlık Sigortası Şirketleri: Karşılaştırma Rehberi” yazısı, özel sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.