Sigara ve Kronik Hastalık ÖSS Fiyatını Nasıl Etkiler? 2026
Sigara kullanımı ve kronik rahatsızlıklar, özel sağlık sigortasında risk değerlendirmesini doğrudan etkiler. Bu rehberde ek prim, istisna, bekleme süresi ve sağlık beyanının ÖSS fiyatına etkisini sade bir dille öğreneceksin.
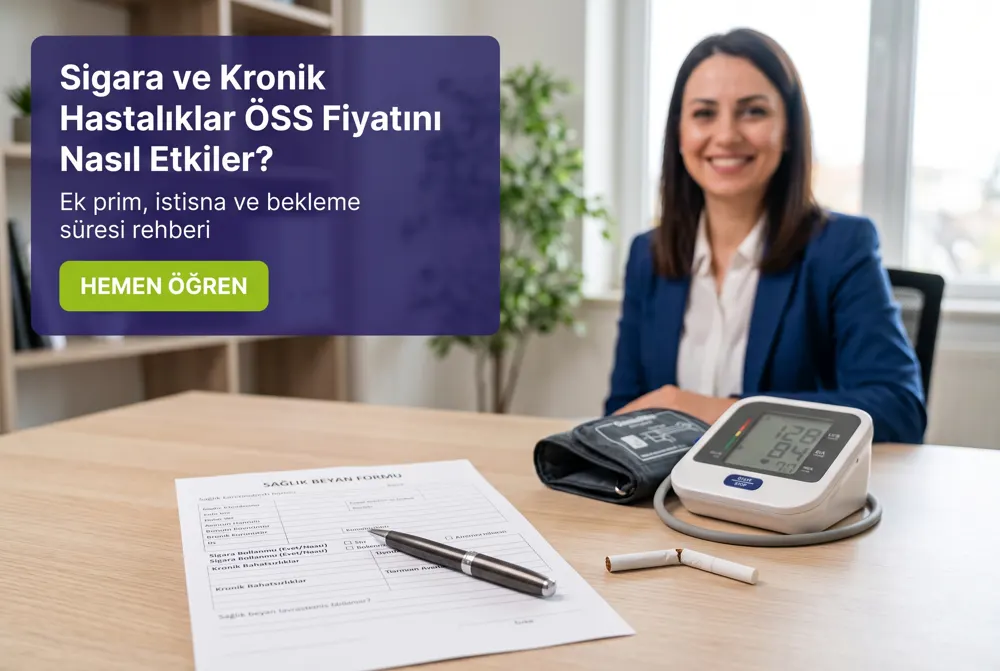
Sigara ve Kronik Hastalıklar ÖSS Fiyatına Nasıl Yansır?
Özel sağlık sigortası yaptırmak istediğinde karşına çıkan ilk formlardan biri sağlık beyan formudur. "Sigara kullanıyor musun?" ya da "Tansiyon veya diyabet tanın var mı?" gibi sorular, birçok kişide poliçenin reddedileceği ya da fiyatın çok yükseleceği endişesini doğurur. Peki, sigara kullanımı ve kronik rahatsızlıklar ÖSS fiyatına nasıl yansır?
Aslında tablo sanıldığı kadar karamsar değildir. Sigorta şirketleri her başvuruyu ayrı ayrı değerlendirir ve çoğu durumda poliçe; ek prim, istisna veya bekleme süresi gibi şartlarla düzenlenebilir. 2001'den bu yana sağlık sigortası danışmanlığı yapan Sunay Yıldırım Sigorta olarak bu süreci senin için sadeleştirdik.
Bu yazıda şunları öğreneceksin:
- Sigortacıların sağlık riskini nasıl değerlendirdiğini
- Sigara kullanımının poliçe primine etkisini
- Kronik hastalıklarda ek prim, istisna ve bekleme süresi farkını
- Sağlık beyanında neden tam dürüst olman gerektiğini
- Primini makul seviyede tutmanın pratik yollarını
Sigortacılar Sağlık Riskini Nasıl Değerlendirir?
Özel sağlık sigortası (ÖSS), gelecekte oluşabilecek tedavi giderlerini karşılayan bir risk transferidir. Bu nedenle sigorta şirketi, poliçeyi düzenlemeden önce senin sağlık profilini inceler. Bu işleme sektörde "risk değerlendirmesi" veya "underwriting" denir.
Değerlendirmede yaş, cinsiyet, boy-kilo oranı, geçmiş hastalıklar, kullanılan ilaçlar ve yaşam alışkanlıkları birlikte ele alınır. Sigortacı ayrıca başvuru formundaki beyanlarını ve gerektiğinde doktor raporlarını inceler. Sonuç olarak başvurun standart kabul edilebilir ya da özel şartlarla onaylanabilir.
Risk değerlendirmesinin olası sonuçları
- Standart kabul: Poliçe, herhangi bir ek şart olmadan tarife primiyle düzenlenir.
- Ek prim (sürprim): Kişiye özel risk nedeniyle prime belirli bir fark eklenir.
- İstisna: Belirli bir hastalık ve komplikasyonları teminat dışında bırakılır.
- Bekleme süresi veya üst limit: İlgili rahatsızlık için teminat belirli bir süre sonra başlar ya da sınırlı tutulur.
- Red: Risk, şirketin kabul kriterlerinin dışında kalırsa başvuru kabul edilmeyebilir.
Sigara Kullanımı ÖSS Fiyatına Nasıl Yansır?
Sigara; kalp-damar hastalıkları, KOAH (kronik obstrüktif akciğer hastalığı) ve bazı kanser türleriyle güçlü biçimde ilişkilendirilen bir risk faktörüdür. Bu nedenle birçok sigorta şirketi sağlık beyan formunda tütün kullanımını ayrıca sorar.
Sigaranın prime etkisi şirketten şirkete ve üründen ürüne değişir. Bazı şirketler sigara kullanımını tek başına fiyatlamaya yansıtmazken, bazıları özellikle ileri yaş veya ek risklerle birlikte değerlendirir. Örneğin sigara kullanan ve aynı zamanda yüksek tansiyonu olan bir başvuru sahibi, yalnızca sigara içen birine göre daha detaylı incelemeye tabi tutulabilir.
Sigarayı bırakmak primini etkiler mi?
Sigarayı bırakmak uzun vadede sağlık riskini azaltır ve yenileme dönemlerindeki değerlendirmeye olumlu yansıyabilir. Ancak her şirket bu durumu farklı yorumlar. Bu nedenle bıraktığın tarihi ve kullanım süreni beyan formunda doğru biçimde belirtmen önemlidir.
Kronik Rahatsızlıklar ÖSS Fiyatına Nasıl Yansır?
Kronik hastalıklar; uzun süre devam eden, sürekli takip ve tedavi gerektiren sağlık sorunlarıdır. Hipertansiyon, tip 2 diyabet, astım, tiroid rahatsızlıkları ve kalp hastalıkları bu grubun en bilinen örnekleridir.
Standart özel ve tamamlayıcı sağlık sigortası poliçeleri, poliçe başlangıcından önce var olan hastalıkları genellikle kapsam dışında tutar. Öte yandan bazı sigorta şirketleri, belirli şartlar altında bu rahatsızlıkları risk değerlendirmesiyle teminata alabilir. Bu durumda genellikle ek prim, kısmi teminat veya bekleme süresi uygulanır.
Kronik hastalığı olan biri sağlık sigortası yaptırabilir mi?
Evet, çoğu durumda yaptırabilir. Kararı; hastalığın türü, ne zamandır sürdüğü, kontrol altında olup olmadığı ve komplikasyon gelişip gelişmediği belirler. Örneğin düzenli ilaçla kontrol altında tutulan bir hipertansiyon, komplikasyonlu bir kalp rahatsızlığına göre çok daha esnek değerlendirilebilir.
Hangi şirketin sağlık durumuna daha uygun olduğunu merak mı ediyorsun?
Her sigorta şirketinin kabul kriterleri farklıdır. Sunay Yıldırım Sigorta uzmanları, sağlık profilini birden fazla şirketin kriterleriyle karşılaştırır ve seni en az şartla kabul edebilecek poliçeye yönlendirir.
Ek Prim, İstisna ve Bekleme Süresi Arasındaki Fark Nedir?
Bu üç kavram sık karıştırılır, ancak sana etkileri oldukça farklıdır. Aşağıdaki tablo, hangi uygulamanın bütçene ve teminatına nasıl yansıdığını özetler.
| Uygulama | Ne Anlama Gelir? | Fiyata Etkisi | Teminata Etkisi |
|---|---|---|---|
| Standart kabul | Ek bir risk tespit edilmez | Tarife primi uygulanır | Ürünün tüm teminatları geçerlidir |
| Ek prim (sürprim) | Risk kabul edilir, bedeli prime eklenir | Prim artar | İlgili rahatsızlık kapsamda kalabilir |
| İstisna | Belirli hastalık teminat dışı bırakılır | Prim genellikle değişmez | O hastalığın giderleri ödenmez |
| Bekleme süresi | Teminat belirli bir süre sonra başlar | Doğrudan artış yaratmayabilir | Süre dolana kadar ödeme yapılmaz |
| Üst limit / katılım payı | Tutar sınırı veya ortak ödeme konur | Primi dengeleyebilir | Giderin bir kısmını sen karşılarsın |
Bu nedenle yalnızca poliçe fiyatına bakmak yanıltıcı olabilir. Düşük primli ama kronik hastalığını istisna tutan bir poliçe, ihtiyaç anında beklediğin korumayı sağlamayabilir.
Sağlık Beyanında Neden Tam Dürüst Olmalısın?
Sağlık Sigortası Genel Şartları, sigortalıya bildiği ve sigortacının bilmesi gereken durumları eksiksiz beyan etme yükümlülüğü getirir. Bu yükümlülük ihlal edilirse sigortacı sözleşmeden cayabilir ya da istisna, limit veya ek primle poliçeyi sürdürebilir.
Günümüzde sigorta şirketleri, provizyon (ödeme onayı) sürecinde sağlık kayıtlarını inceleyebilir. Örneğin beyan edilmemiş bir diyabet tanısı tedavi sırasında ortaya çıkarsa, hem o giderin ödenmemesi hem de poliçenin iptali gündeme gelebilir. Kısacası eksik beyan, kısa vadede ucuz görünse de uzun vadede en pahalı seçenektir.
Beyan formunu doldururken dikkat etmen gerekenler
- Tanı konmuş tüm hastalıkları ve tanı tarihlerini yaz.
- Düzenli kullandığın ilaçları ve dozlarını belirt.
- Sigara kullanımını, günlük miktarını ve bıraktıysan tarihini doğru gir.
- Son kontrol ve tahlil sonuçlarını hazır bulundur.
- Emin olmadığın bir soruyu boş bırakmak yerine danışmanına sor.
ÖSS Primini Makul Tutmanın 5 Pratik Yolu
Sağlık profilini bir anda değiştiremezsin; ancak doğru poliçe tercihiyle bütçeni koruyabilirsin. İşte sahada en çok işe yarayan yöntemler:
- Erken başla: Genç yaşta ve yeni rahatsızlıklar ortaya çıkmadan poliçe yaptırmak, değerlendirmeyi kolaylaştırır.
- Kesintisiz yenile: Poliçeni düzenli yenilemek, ömür boyu yenileme garantisi kazanma yolunu açar.
- Tamamlayıcı sağlık sigortasını değerlendir: SGK anlaşmalı hastanelerde geçerli TSS, çoğu bütçe için daha erişilebilirdir.
- Katılım paylı planlara bak: Ayakta tedavide küçük bir ortak ödeme, yıllık primi dengeleyebilir.
- Şirketleri karşılaştır: Aynı sağlık profili, farklı şirketlerde farklı şartlarla kabul görebilir.
Sıkça Sorulan Sorular
Sigara içenler özel sağlık sigortası yaptırabilir mi?
Evet. Sigara kullanımı tek başına genellikle başvurunun reddine yol açmaz. Ancak şirketin değerlendirmesine göre prim veya şartlar değişebilir.
Kronik hastalığımı beyan etmezsem ne olur?
Beyan edilmeyen bir rahatsızlık sonradan tespit edilirse, ilgili tedavi giderleri ödenmeyebilir. Sigortacı ayrıca sözleşmeden cayma veya poliçeyi yeni şartlarla sürdürme hakkına sahiptir.
Tansiyon veya diyabet ÖSS'yi tamamen engeller mi?
Hayır. Kontrol altındaki hipertansiyon ve diyabet vakalarında birçok şirket; ek prim, istisna veya bekleme süresiyle poliçe düzenleyebilir. Kesin sonuç, başvuru sonrası yapılan risk değerlendirmesinde netleşir.
Poliçe sırasında ortaya çıkan hastalık için ek prim alınır mı?
Poliçe yılı içinde ortaya çıkan hastalıklar, yenileme döneminde değerlendirmeye alınabilir. Ömür boyu yenileme garantisi kazandıktan sonra ise yeni hastalıklar için genellikle ek prim veya istisna uygulanmaz.
Sonuç: Doğru Beyan, Doğru Poliçe
Sigara kullanımı ve kronik rahatsızlıklar ÖSS fiyatına ek prim, istisna, bekleme süresi veya limit olarak yansıyabilir. Ancak bu durum, sağlık güvencesinden vazgeçmen gerektiği anlamına gelmez. Asıl belirleyici olan; beyanını eksiksiz yapman, şartları iyi okuman ve sağlık profiline en uygun şirketi seçmendir.
SEDDK denetimindeki sigorta şirketleriyle çalışmak ve TSB'nin yayımladığı genel şartları bilmek, haklarını korumanın temelidir. Bir sonraki adım olarak sağlık durumunu bir uzmanla paylaş ve birden fazla şirketin teklifini yan yana gör.
Sağlık geçmişin ne olursa olsun, sana uygun bir çözüm aramaya değer.
Sunay Yıldırım Sigorta; hızlı teklif, doğru poliçe seçimi ve hasar anında tam destekle yanında. Beyan formundan provizyon sürecine kadar her adımda seninle birlikte ilerliyoruz.
Bu makale bilgilendirme amaçlıdır. Sağlık durumunuza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Özel Sağlık Sigortası rehberi — Sunay Yıldırım Sigorta
“Sigara ve Kronik Hastalık ÖSS Fiyatını Nasıl Etkiler? 2026” yazısı, özel sağlık sigortası başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.