Kasko Primi Hesaplama: Örnek Senaryolarla Prim Mantığı
Kasko primi hesaplama; aracın kasko değeri, şirketin risk oranı, indirimler, sürprimler ve ek teminatların bir araya gelmesiyle yapılır. Temsili örneklerle primin nasıl oluştuğunu, hangi kalemlerin fiyatı artırıp azalttığını ve en uygun kasko teklifini nasıl alacağını öğren.
Kasko Primi Hesaplama: Örnek Senaryolarla Prim Mantığı
Kasko teklifini açtığında gördüğün rakam çoğu zaman bir sürpriz gibi gelir. Geçen yıl ödediğinle kıyaslarsın, komşunun aynı model araca ödediğiyle kıyaslarsın ve aradaki farkın nereden geldiğini anlayamazsın. Oysa kasko primi hesaplama işlemi rastgele değildir; belirli kalemlerin üst üste eklenmesiyle oluşur. Bu kalemleri bildiğinde hem teklifini daha iyi okursun hem de primi düşürmek için nereye dokunman gerektiğini görürsün.
Sunay Yıldırım Sigorta olarak her gün onlarca kasko teklifini müşterilerimizle birlikte satır satır inceliyoruz. Bu rehberde kasko primi hesaplama mantığını temsili örneklerle, sade bir dille anlatıyoruz.
Bu yazıda şunları öğreneceksin:
- Kasko primi hangi temel kalemlerden oluşur?
- Kasko değeri ve risk oranı prime nasıl yansır?
- Hasarsızlık indirimi ve sürprim nasıl işler?
- Ek teminatlar fiyatı ne kadar etkiler?
- Temsili bir hesap örneği nasıl görünür?
- En uygun kasko teklifini nasıl alırsın?
Kasko Primi Hesaplama Nasıl Yapılır?
Kasko primi hesaplama işleminin temelinde aracın sigorta değeri yatar. Sigorta şirketi önce aracının güncel kasko değerini belirler. Ardından kendi istatistiklerine dayanan bir risk oranı uygular. Bu ana tutarın üzerine sürücüye, araca ve seçilen teminatlara göre indirimler ya da ek primler eklenir. Sonuçta karşına çıkan rakam, tüm bu kalemlerin birleşimidir.
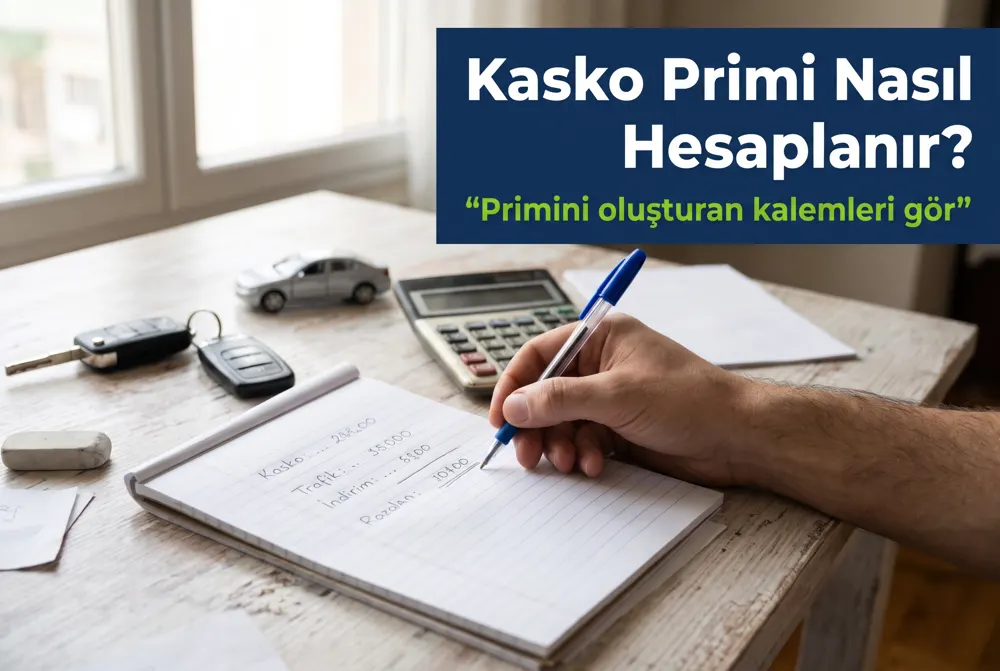
Basitleştirilmiş haliyle mantık şöyledir: Kasko değeri ile şirketin risk oranı çarpılır, ortaya temel prim çıkar. Temel prime hasarsızlık, meslek veya kampanya gibi indirimler uygulanır. Riskli bulunan durumlar için sürprim eklenir. Son olarak İMM, ikame araç, cam gibi ek teminatların bedeli toplanır. Vergi ve harçlar da dahil edildiğinde net prim ortaya çıkar.
Kasko Değeri Neden Başlangıç Noktasıdır?
Kasko değeri, aracının hasar anında esas alınacak piyasa değeridir. Pek çok şirket bu değeri belirlerken Türkiye Sigorta Birliği'nin yayımladığı TSB kasko değer listesinden yararlanır. Değer yükseldikçe olası tam hasar ya da çalınma durumunda ödenecek tazminat da büyür. Bu nedenle kasko değeri arttığında prim de genellikle artar. Aracının güncel değerini TSB kasko değer listesi sorgulama rehberimizden kontrol edebilirsin.
Risk Oranı Neye Göre Belirlenir?
Risk oranı, şirketin o araç ve sürücü profili için öngördüğü hasar olasılığını yansıtır. Aracın markası, modeli, yaşı, parça ve işçilik maliyetleri, çalınma istatistikleri ve kullanıldığı il bu oranı etkiler. Aynı değerdeki iki araçtan parçası daha pahalı ve daha sık çalınanı daha yüksek risk oranıyla fiyatlanır.
Kasko Primi Hesaplamada Etkili Olan Faktörler
Kasko primi hesaplama sürecinde dikkate alınan değişkenler şirketten şirkete küçük farklar gösterse de ana başlıklar aynıdır. Aşağıdaki tablo bu faktörleri ve prime genel etkisini özetler.
| Faktör | Açıklama | Prime genel etkisi |
|---|---|---|
| Kasko değeri | Aracın güncel piyasa değeri | Değer arttıkça prim artar |
| Araç marka ve modeli | Parça, işçilik ve çalınma riski | Pahalı parça ve yüksek çalınma riski primi artırır |
| Kullanım tarzı | Hususi, ticari, taksi, kiralık | Ticari kullanım genellikle daha pahalıdır |
| İl ve bölge | Trafik yoğunluğu ve hasar sıklığı | Büyükşehirlerde prim daha yüksek olabilir |
| Sürücü yaşı ve tecrübesi | Genç ve yeni sürücüler | Genç sürücülerde sürprim görülebilir |
| Hasarsızlık kademesi | Hasarsız geçen yıllar | Kademe yükseldikçe indirim artar |
| Muafiyet | Hasarın bir kısmını senin üstlenmen | Muafiyet seçmek primi düşürür |
| Ek teminatlar | İMM, ikame araç, cam, mini onarım | Her ek teminat prime eklenir |
Bu faktörlerin bir kısmını değiştiremezsin; aracının modeli ya da yaşadığın il gibi. Ancak hasarsızlık kademesi, muafiyet ve teminat seçimi tamamen senin kontrolündedir. Primi düşürmek için bu alanlara odaklanmak en akıllıca yoldur.
Kullanım Tarzı Prime Nasıl Yansır?
Ruhsatta yazan kullanım tarzı, kasko primi hesaplama açısından kritik bir bilgidir. Hususi kullanılan bir otomobil ile aynı model ticari bir aracın günlük kilometresi ve kaza riski çok farklıdır. Bu nedenle ticari kullanım, taksi ya da kiralık araç gibi tarzlarda prim belirgin şekilde yükselebilir. Kullanım tarzını yanlış beyan etmek ise hasar anında ciddi sorunlara yol açar.
İlin ve Bölgenin Etkisi Nedir?
Trafiği yoğun, kaza ve hırsızlık istatistiği yüksek illerde risk oranı daha yüksek olabilir. Aynı aracın farklı illerde farklı prim alması bu yüzdendir. Kaskoda il etkisinin trafik sigortasına benzer şekilde nasıl işlediğini merak ediyorsan illere göre trafik sigortası yazımıza da göz atabilirsin.
Primini oluşturan her kalemi birlikte inceleyelim! Sunay Yıldırım Sigorta uzmanları teklifini satır satır açıklasın, gereksiz ek teminatları ayıklasın ve senin için en uygun kasko teklifini hazırlasın. Hızlı kasko teklifi için plaka ve ruhsat bilgilerin yeterli.
Kasko Teklifi AlHasarsızlık İndirimi ve Sürprim Kasko Primini Nasıl Değiştirir?
Hasarsızlık indirimi, kasko priminde en güçlü indirim kalemidir. Poliçe döneminde hasar dosyası açmadığın her yıl bir üst kademeye çıkarsın ve indirim oranın artar. Tersine, hasar dosyası açtığında kademen düşer ve bir sonraki yıl prim artabilir. Sürprim ise şirketin riskli bulduğu durumlar için uyguladığı ek primdir; sık hasar geçmişi ya da genç sürücü gibi.
Kasko primi hesaplama sırasında bu iki kalem birbirini dengeleyebilir. Örneğin yüksek hasarsızlık kademesine sahip bir sürücü, genç yaşı nedeniyle sürprim alsa bile toplamda daha uygun bir prim ödeyebilir. Küçük hasarlarda kademeni korumak için kaskoda mini onarım teminatı gibi seçenekleri değerlendirebilirsin.
Hasar Dosyası Açmak Her Zaman Mantıklı mı?
Her hasarı kaskodan karşılatmak, uzun vadede pahalıya gelebilir. Küçük bir çizik için açılan dosya, sonraki yıllarda hasarsızlık indirimini kaybetmene yol açabilir. Onarım maliyeti ile kaybedeceğin indirimi kıyasladıktan sonra karar vermek daha doğrudur. Bu karar için acentenden destek almak, kasko primi hesaplama mantığını senin lehine kullanmanı sağlar.
Ek Teminatlar Kasko Fiyatını Nasıl Etkiler?
Ana kasko teminatının yanında seçtiğin her ek teminat prime eklenir. Bazı teminatlar küçük tutarlarla büyük güvence sağlar; bazıları ise senin kullanımına uygun olmayabilir. Doğru seçim, gereksiz prim ödemeden ihtiyacın olan korumayı almaktır.
| Ek teminat | Ne sağlar? | Ne zaman önemlidir? |
|---|---|---|
| İMM | Karşı tarafa verilen zararın trafik sigortası limitini aşan kısmı | Her sürücü için önerilir |
| İkame araç | Araç serviste kaldığı sürede yedek araç | Aracı işe gidip gelirken kullananlar için |
| Cam teminatı | Cam kırılması ve değişimi | Uzun yol yapanlar için |
| Mini onarım | Küçük hasarları kademe bozmadan onarma | Şehir içi yoğun kullananlar için |
| Kişisel eşya | Araç içindeki eşyalar | Araçta değerli eşya taşıyanlar için |
| Yol yardım | Çekici ve yolda kalma hizmeti | Sık şehirlerarası yolculuk yapanlar için |
İMM limitinin seçimi, prime etkisi küçük ama güvence açısından büyük bir karardır. Bu konuyu kasko İMM teminatı nedir yazımızda ayrıntılı anlattık. İkame araç süreleri için de kaskoda ikame araç verme şartları rehberine bakabilirsin.
Muafiyet Seçmek Primi Ne Kadar Düşürür?
Muafiyet, hasarın belirli bir kısmını kendinin üstlenmesi demektir. Şirket daha az ödeme yapacağı için primi düşürür. Muafiyet oranı arttıkça indirim de artar; ancak hasar anında cebinden çıkacak tutar da büyür. Bu dengeyi kaskoda muafiyet oranı nedir yazımızda örneklerle anlattık.
Temsili Bir Kasko Primi Hesaplama Örneği
Aşağıdaki örnek yalnızca mantığı göstermek için hazırlanmıştır. Rakamlar temsilidir; gerçek prim, şirketin güncel tarifesine ve senin bilgilerine göre teklif anında netleşir.
- Aracın kasko değeri belirlenir. Örneğin TSB listesine göre aracın değeri 100 birim olsun.
- Şirket, bu araç ve il için temsili bir risk oranı uygular ve temel prim 3 birim çıkar.
- Sürücünün hasarsızlık kademesi yüksek olduğu için temel prim üzerinden indirim uygulanır.
- Sürücü yeni ehliyetli değilse sürprim eklenmez; genç sürücü olsaydı ek prim gelebilirdi.
- İMM, ikame araç ve cam gibi ek teminatların bedeli eklenir.
- Vergi ve harçlar dahil edilerek net prim hesaplanır.
Bu sırayı bilmek, iki teklifi karşılaştırırken nereye bakman gerektiğini gösterir. Bir teklif ucuz görünüyorsa ek teminatları eksik olabilir. Pahalı görünen teklif ise daha geniş İMM limiti ve uzun ikame araç süresi içerebilir.
Örnek senaryo: Erzurum'da yaşayan Emre Bey, iki şirketten aldığı tekliflerin arasında büyük fark görünce Sunay Yıldırım Sigorta'ya danışıyor. Uzmanımız ucuz teklifte İMM limitinin düşük ve ikame araç teminatının olmadığını fark ediyor. Teminatlar eşitlendiğinde aradaki fark azalıyor. Emre Bey, muafiyet seçeneğiyle primi dengeleyerek ihtiyacına uygun poliçeyi seçiyor.
Kasko Primi Hesaplama Araçlarına Ne Kadar Güvenilir?
İnternetteki tahmini hesaplama araçları genel bir fikir verir; ancak kesin fiyatı göstermez. Çünkü şirketin güncel risk oranı, kampanyalar ve senin hasar geçmişin bu araçlarda tam yer almaz. Kasko primi hesaplama için en güvenilir yol, gerçek bilgilerle birden fazla şirketten teklif almaktır. Fiyatı etkileyen diğer unsurları kasko hesaplama ve primi düşüren 9 faktör yazımızda bulabilirsin.
Yenilemede Prim Neden Artabilir?
Hasarsız bir yıl geçirmene rağmen yenilemede primin artması kafa karıştırıcı olabilir. Bunun en yaygın nedeni, aracının kasko değerinin piyasa koşullarına bağlı olarak yükselmesidir. Yedek parça ve işçilik maliyetlerindeki artış da risk oranını yukarı çekebilir. Ayrıca bir önceki yıl uygulanan kampanya indiriminin bu yıl geçerli olmaması fiyatı değiştirir. Yenileme teklifini aldığında kasko değerini, teminatları ve indirim satırlarını geçen yılın poliçesiyle karşılaştır. Fark nereden geliyorsa oraya odaklanarak doğru pazarlığı yapabilir, gerekirse farklı şirketlerin tekliflerini değerlendirebilirsin.
Sıfır Araç ile İkinci El Araçta Prim Neden Farklı Çıkar?
Sıfır bir araç ile birkaç yaşındaki aynı model arasında prim farkı görmen çok normaldir. Sıfır aracın kasko değeri daha yüksektir; bu da temel primi yükseltir. Öte yandan sıfır araçlarda parça bulma sorunu daha azdır ve yetkili servis şartı gibi seçenekler fiyatı farklı yönlerde etkileyebilir. İkinci el araçta ise değer düşer ama aracın yaşı ilerledikçe bazı şirketler risk oranını yükseltebilir.
İkinci el bir aracı yeni satın aldıysan önceki sahibinin hasarsızlık kademesi sana geçmez. Kendi kademen başka bir araçtan taşınabiliyorsa bunu teklif aşamasında belirtmelisin. Aracın değerini doğru görmek için TSB kasko değer listesi verilerini kontrol etmek ve teklifteki sigorta bedeliyle karşılaştırmak önemlidir. TSB kasko değer listesi, değerin çok düşük ya da çok yüksek yazılmasını önlemek için iyi bir referanstır. Konuyu kasko değeri hesaplama yazımızda ayrıntılı anlattık.
Araç Yaşı Arttıkça Kasko Fiyat Teklifi Nasıl Değişir?
Araç yaşlandıkça kasko değeri düşer ve bu genellikle primi aşağı çeker. Ancak çok eski araçlarda parça bulma zorluğu ve onarım maliyetleri artabildiği için bazı şirketler daha temkinli fiyat verir. Bu yüzden eski bir araç için kasko fiyat teklifi alırken birden fazla şirkete bakmak daha da önemli hale gelir. Ayrıca dar kapsamlı kasko gibi seçenekler, eski araçlarda bütçeyi koruyan bir alternatif olabilir. Hangi kapsamın sana uygun olduğunu belirlemek için kullanım sıklığını, aracın değerini ve olası onarım maliyetlerini birlikte düşünmelisin. Uzman bir acenteyle yapılan kısa bir görüşme, bu kararı çok daha kolay hale getirir.
En Uygun Kasko Teklifi Nasıl Alınır?
En uygun kasko, ihtiyacın olan teminatları makul bir fiyatla sunan poliçedir. Kasko primi hesaplama mantığını bildiğinde teklifleri daha bilinçli karşılaştırırsın. Ancak doğru sonuç için teklifleri aynı teminatlarla yan yana koyman gerekir.
- Aracının güncel kasko değerini öğren.
- Hasarsızlık kademeni ve önceki poliçe bilgilerini hazırla.
- İhtiyacın olan ek teminatları belirle, gereksizleri çıkar.
- Muafiyet seçeneğiyle fiyatı karşılaştır.
- En az üç şirketin teklifini aynı teminatlarla değerlendir.
Online Kasko Teklifi ile Hesaplama Daha mı Hızlı?
Online kasko teklifi, birkaç bilgiyle farklı şirketlerin fiyatlarını kısa sürede görmeni sağlar. Ancak teminat farklarını tek tek kontrol etmek yine senin işin. Online süreçte dikkat etmen gerekenleri online kasko teklifi alırken nelere dikkat etmeli yazımızda topladık.
Sunay Yıldırım Sigorta'da kasko teklifi al adımında teklifler senin bilgilerinle hesaplanır ve teminatlar eşitlenerek karşılaştırılır. En uygun kasko teklifi için sayfamızdaki formu doldurabilir, kasko fiyat teklifi almak için uzmanlarımızdan dönüş isteyebilirsin. Ortalama fiyat aralıklarını merak ediyorsan ortalama kasko fiyatları yazımız da yol gösterir.
Kasko fiyat teklifini birkaç dakikada gör! Sunay Yıldırım Sigorta ile online kasko teklifi al, teklifleri aynı teminatlarla karşılaştır ve en uygun kasko seçeneğini bul. Uzmanlarımız primini düşürecek seçenekleri de önüne koysun.
Hızlı Kasko Teklifi AlSıkça Sorulan Sorular
Kasko primi hesaplama neye göre yapılır?
Aracın kasko değeri, şirketin risk oranı, kullanım tarzı, il, sürücü bilgileri, hasarsızlık kademesi ve seçilen ek teminatlara göre yapılır.
Kasko primi hesaplama araçları kesin fiyat verir mi?
Hayır. Bu araçlar genel bir fikir verir. Kesin fiyat, gerçek bilgilerle alınan tekliflerde netleşir.
En uygun kasko teklifi için hangi bilgiler gerekir?
Plaka, ruhsat seri numarası, kimlik bilgileri ve varsa önceki poliçe bilgileri genellikle yeterlidir. Hasarsızlık kademesi de fiyatı doğrudan etkiler.
Hızlı kasko teklifi almak teminatları azaltır mı?
Hayır. Hızlı teklif süreci yalnızca bilgilerin daha çabuk işlenmesini sağlar. Teminatları sen seçersin ve istediğin gibi düzenleyebilirsin.
Kasko değeri düşünce prim de düşer mi?
Genellikle evet; ancak risk oranı veya ek teminatlar değiştiyse prim aynı kalabilir ya da artabilir.
Muafiyetli kasko her zaman daha mı ucuzdur?
Prim açısından genellikle daha uygundur. Ancak hasar anında muafiyet tutarını senin ödeyeceğini unutmamalısın.
Sonuç: Kasko Primi Hesaplama Mantığını Bil, Doğru Seç
Özetle kasko primi hesaplama, aracın kasko değeri ve risk oranıyla başlayan, indirimler, sürprimler ve ek teminatlarla şekillenen bir süreçtir. Bu kalemleri bildiğinde teklifleri daha bilinçli okursun ve primi düşürmek için hasarsızlık kademesi, muafiyet ve teminat seçimi gibi kontrol edebildiğin alanlara odaklanırsın.
Bir sonraki adım, gerçek bilgilerinle teklif almaktır. Sunay Yıldırım Sigorta ile kasko teklifi al, en uygun kasko seçeneğini aynı teminatlarla karşılaştır ve hasar anında yanında olacak uzman bir ekiple çalış. Unutma, doğru teminatla alınan bir poliçe yalnızca bugünün primini değil, hasar anında cebinden çıkacak tutarı da belirler.
Bu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Kasko Primi Hesaplama: Örnek Senaryolarla Prim Mantığı” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.