Tek Taraflı Kazada Kasko Öder mi? Şartlar ve Süreç
Tek taraflı kazada kasko, aracının kendi hasarını poliçe şartlarına göre karşılar. Tutanak, alkol raporu, eksper süreci, muafiyet ve hasarsızlık indirimine etkisini adım adım anlattık; doğru poliçe için Sunay Yıldırım Sigorta'dan teklif alabilirsin.
Tek Taraflı Kazada Kasko Hasarı Karşılar mı? 2026 Rehberi
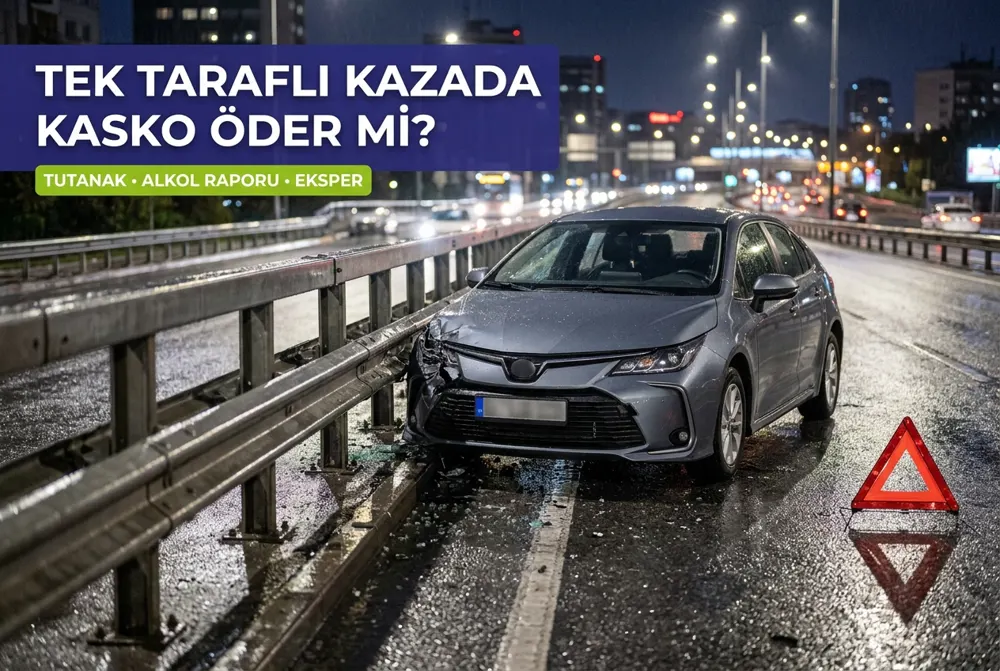
Direğe, bariyere ya da park halindeki bir duvara çarptığında aklına gelen ilk soru muhtemelen şudur: tek taraflı kazada kasko aracımın hasarını öder mi? Karşıda başka bir araç olmadığı için kimden tazminat alacağını bilemez, hasarın cebinden çıkacağından endişe edersin. Bu endişe çok doğal, çünkü tek taraflı kazalarda zorunlu trafik sigortası kendi aracını hiçbir şekilde korumaz.
İyi haber şu: Kasko tam da bu tür durumlar için tasarlanmış bir güvencedir. Öte yandan ödemenin sorunsuz yapılması için bazı şartlara, belgelere ve doğru adımlara dikkat etmen gerekir. Sunay Yıldırım Sigorta olarak yıllardır hasar dosyalarında sürücülerin yanında yer alıyoruz ve en sık yapılan hataları iyi biliyoruz.
Bu yazıda şunları öğreneceksin:
- Kendi kusurunla yaptığın kazada kaskonun neyi karşıladığını,
- Kaza tespit tutanağı ve alkol raporunun neden kritik olduğunu,
- Hasarsızlık indirimi ve muafiyetin ödemeyi nasıl etkilediğini,
- Hasar dosyasını adım adım nasıl açacağını ve reddin önüne nasıl geçeceğini.
Tek Taraflı Kazada Kasko Aracının Hasarını Öder mi?
Kısa cevap: Evet, kasko poliçesi aracının kendi hasarını kusur oranına bakmadan karşılar. Kasko Sigortası Genel Şartları; çarpma, çarpışma, devrilme ve düşme gibi olayları temel teminat olarak tanımlar. Bu nedenle kimseyle çarpışmadan yaşadığın bir kaza da kapsam içindedir.
Tek taraflı kaza; aracın sabit bir cisme çarpması, yoldan çıkması, şarampole yuvarlanması veya kontrolünü kaybederek devrilmesi gibi durumları kapsar. Örneğin buzlu yolda kayıp kaldırıma vurduğunda ya da otoparkta geri manevra yaparken kolona sürttüğünde başka bir taraf yoktur. Bu tür olaylarda tazminatı ödeyecek bir karşı sigorta şirketi bulunmaz; ödemeyi senin kendi kaskon yapar.
Öte yandan kaskonun ödeme yapması "her koşulda" anlamına gelmez. Poliçende yazan özel şartlar, istisnalar ve sürücünün durumu sonucu doğrudan belirler. Kapsam dışı kalan durumları detaylı görmek için kasko sigortasının hangi durumlarda hasarı karşılamadığını anlatan rehberimize göz atabilirsin.
Tek taraflı kazada kasko ile trafik sigortası arasındaki fark ne?
Zorunlu trafik sigortası yalnızca karşı tarafa verdiğin zararı öder. Kendi aracındaki hasar trafik sigortasının konusu değildir. Bu nedenle tek taraflı kazalarda kendi aracının onarımı için tek güvencen kaskodur.
Burada önemli bir ayrıntı var. Kaza sırasında belediyeye ait bir bariyere, trafik lambasına veya başkasının duvarına zarar verdiysen, bu üçüncü kişi zararıdır. Bu zararı trafik sigortan karşılar, kendi aracının hasarını ise kaskon öder. İki poliçenin farkını kasko ve trafik sigortası farkı yazımızda ayrıntılı anlattık.
| Hasar türü | Kasko poliçesi | Zorunlu trafik sigortası |
|---|---|---|
| Kendi aracındaki çarpma hasarı | Karşılar (poliçe şartlarına göre) | Karşılamaz |
| Bariyer, direk gibi kamu malına zarar | Karşılamaz | Limitler dahilinde karşılar |
| Devrilme, şarampole yuvarlanma | Karşılar | Karşılamaz |
| Araçtaki yolcuların bedeni zararı | Ek ferdi kaza teminatı varsa | Sürücü hariç yolcular için karşılar |
Kusur Oranı Kaskonun Ödeme Kararını Etkiler mi?
Kaskonun en büyük avantajı, kusur oranına bakmadan ödeme yapmasıdır. Tek taraflı kazaların neredeyse tamamında sürücü yüzde yüz kusurlu kabul edilir. Buna rağmen kasko, aracının hasarını poliçe kapsamında öder.
Kusurun önemsiz olduğunu düşünmek ise yanıltıcı olur. Kusur, ödemeyi değil gelecekteki primini ve hasarsızlık indirimini etkiler. Ayrıca kaza ağır bir kural ihlalinden kaynaklanıyorsa, sigorta şirketi genel şartlardaki istisnalara dayanarak ödemeyi sorgulayabilir. Kusur hesaplamasının mantığını trafik kazası kusur oranı rehberimizde inceleyebilirsin.
Hangi ağır ihlaller ödemeyi riske atar?
- Ehliyetsiz veya araç sınıfına uygun olmayan ehliyetle araç kullanmak,
- Alkol ya da uyuşturucu etkisi altında direksiyona geçmek,
- Aracı ruhsatta belirtilen kullanım amacı dışında kullanmak,
- Kazayı kasıtlı olarak meydana getirmek veya hasarı büyütmek,
- Kaza yerini terk edip ihbarı geciktirmek.
Bu maddelerin her birinin kasko poliçesindeki karşılığı farklı olabilir. Bu nedenle poliçeni alırken özel şartlar bölümünü mutlaka okumalı ya da bir danışmana okutmalısın.
Tek Taraflı Kazada Kasko İçin Kaza Tespit Tutanağı Şart mı?
Tek taraflı kazalarda karşı taraf olmadığı için anlaşmalı tutanak düzenlemek mümkün değildir. Yine de sigorta şirketi kazanın nasıl olduğunu belgelemeni ister. Burada iki yol vardır: sürücü beyanını içeren kaza tespit tutanağı ya da polis veya jandarmanın tuttuğu zabıt.
Küçük ve yaralanmasız hasarlarda birçok şirket, sürücünün tek başına doldurduğu kaza tespit tutanağı ile fotoğrafları yeterli bulabilir. Öte yandan yaralanma varsa, kamu malı zarar gördüyse ya da hasar yüksekse polis veya jandarmayı çağırmak en güvenli yoldur. Resmi tutanak, ileride çıkabilecek şüphelerin önüne geçer.
Tutanağı doldururken yapılan küçük hatalar bile dosyanı uzatabilir. Yer, saat, hava durumu ve kazanın oluş şekli net yazılmalıdır. Sık yapılan yanlışları kaza tutanağı doldururken yapılan kritik hatalar yazımızda derledik.
Kaza tespit tutanağı yerine polis zaptı ne zaman gerekir?
| Kaza durumu | Önerilen belge | Neden önemli? |
|---|---|---|
| Otoparkta kolona sürtme | Kaza tespit tutanağı + fotoğraf | Hasar küçük, üçüncü kişi yok |
| Bariyere veya direğe çarpma | Polis veya jandarma zaptı | Kamu malı zararı belgelenmeli |
| Yaralanmalı kaza | Zabıt + alkol raporu | Yasal zorunluluk ve ödeme güvencesi |
| Devrilme veya ağır hasar | Zabıt + alkol raporu + eksper | Pert ihtimali, detaylı inceleme |
Alkollü Sürüşte Tek Taraflı Kazada Kasko Ödeme Yapar mı?
Alkol konusu, hasar dosyalarında en çok tartışılan başlıktır. Kasko Sigortası Genel Şartları, alkolün etkisiyle meydana gelen kazaları teminat dışında sayar. Uygulamada belirleyici olan, alkol ile kaza arasında illiyet bağının bulunup bulunmadığıdır.
Örneğin sürücü yasal sınırın üzerinde alkollüyse ve kaza yavaş tepki, savrulma gibi alkolle açıklanabilen bir şekilde olduysa ödeme büyük ihtimalle reddedilir. Tek taraflı kazalarda karşı tarafın kusuru olmadığı için bu bağ genellikle daha kolay kurulur. Bazı poliçelerde alkole ilişkin özel şartlar da bulunur; kendi poliçendeki ifadeyi mutlaka kontrol et.
Sigorta şirketi, özellikle ağır hasarlı kazalarda alkol raporu isteyebilir. Raporun olmaması veya sürücünün testi reddetmesi dosyayı zorlaştırır. Bu nedenle alkol almadıysan bile kaza sonrası alınan alkol raporu senin lehine güçlü bir kanıttır.
Örnek senaryo: Gece yarısı yağmurlu yolda kayan araç
Mert, yağmurlu bir gecede virajda kontrolü kaybediyor ve aracı refüje çarpıyor. Başka araç yok, kimse yaralanmıyor. Mert hemen trafik polisini arıyor, alkol raporu aldırıyor ve kaza yerinin fotoğraflarını çekiyor.
Ertesi gün sigorta şirketine ihbarda bulunuyor ve atanan eksper aracı anlaşmalı servis üzerinde inceliyor. Alkol raporu temiz, zabıt net olduğu için dosya kısa sürede onaylanıyor. Poliçedeki muafiyet tutarı düşüldükten sonra onarım bedeli servise ödeniyor. Refüjdeki hasar ise Mert'in trafik sigortasından karşılanıyor.
Tek Taraflı Kazada Kasko Dosyası Nasıl Açılır? Adım Adım Süreç
Hasar sürecini doğru yönetmek, ödemenin hızını doğrudan belirler. Aşağıdaki adımları sırasıyla uygularsan olası ret ve gecikme risklerini en aza indirirsin.
- Güvenliği sağla: Dörtlüleri yak, reflektörü koy ve yaralı varsa 112'yi ara.
- Aracı hareket ettirme: Trafiği engellemiyorsa aracı kaza anındaki konumunda bırak ve fotoğrafla.
- Belgeleri hazırla: Kaza tespit tutanağını doldur veya polis ve jandarmadan zabıt iste.
- Alkol raporu al: Özellikle gece veya ağır hasarlı kazalarda raporu mutlaka aldır.
- İhbarı geciktirme: Genel şartlarda öngörülen kısa süre içinde sigorta şirketine ya da acentene bildir.
- Eksper incelemesini bekle: Onarıma eksper onayı gelmeden başlatma.
- Onarımı takip et: Anlaşmalı servis ya da poliçende izin verilen serviste onarımı tamamlat.
Sunay Yıldırım Sigorta müşterisiysen bu adımların her birinde danışmanın seninle birlikte ilerler. Evrak listesini hazırlar, ihbarı açar ve eksper sürecini takip ederiz. Böylece stresli bir anda tek başına kalmazsın.
Tek taraflı kazada kasko güvencen gerçekten yeterli mi?
Poliçendeki muafiyet, servis türü ve özel şartlar hasar anında her şeyi değiştirir. Uzman danışmanlarımız ihtiyacına en uygun kaskoyu birkaç dakikada karşılaştırır, hasar anında da tam destek verir.
Hemen En Uygun Kasko Teklifini AlEksper incelemesi nasıl ilerler?
Hasar tutarı belirli bir seviyeyi aştığında sigorta şirketi bağımsız bir eksper atar. Eksper, hasarın kazanın anlatılan şekliyle uyumlu olup olmadığını inceler. Ayrıca parça değişimi mi onarım mı yapılacağına ve hasar bedeline karar verir.
Tek taraflı kazalarda eksper, çarpma noktasını ve iz yapısını özellikle dikkatle inceler. Beyanınla hasar arasında çelişki olursa dosya uzar. Eksper raporuna katılmıyorsan itiraz hakkın vardır; süreleri ve hakem eksper sürecini kasko eksper raporuna itiraz rehberimizde bulabilirsin.
Anlaşmalı servis mi, özel servis mi?
Poliçen anlaşmalı servis şartlıysa onarımı sigorta şirketinin anlaşmalı servisinde yaptırman gerekir. Bu seçenek genellikle daha uygun prim sunar ve ödeme doğrudan servise yapılır. Anlaşmalı servis dışında onarım yaptırırsan fark sana kalabilir veya ek muafiyet uygulanabilir.
Yetkili servis teminatlı poliçelerde ise aracını markanın yetkili servisine götürebilirsin. Hangi seçeneğin sana uygun olduğunu aracının yaşı, değeri ve kullanım alışkanlığın belirler. Örneğin yeni model bir araçta yetkili servis teminatı çoğu zaman daha mantıklıdır.
Hasarsızlık İndirimi ve Muafiyet Nasıl Etkilenir?
Kaskodan hasar ödemesi aldığında bir sonraki yenilemede hasarsızlık indirimi kademen düşer. Bu, yenileme priminin artması anlamına gelir. Tek taraflı kazada kasko ödemesi de bu kuralın dışında kalmaz.
Trafik sigortası tarafında durum farklıdır. Kendi aracın için trafik sigortasından ödeme yapılmadığı sürece basamağın etkilenmez. Ancak kamu malına verdiğin zarar trafik sigortasından ödenirse trafik basamağın da düşebilir. Kademelerin nasıl işlediğini hasarsızlık indirimi nedir yazımızda anlattık.
Tek taraflı kazada kasko kullanmak mı, cepten ödemek mi mantıklı?
Küçük hasarlarda bu soru çok önemlidir. Onarım bedeli, kaybedeceğin hasarsızlık indirimi tutarından düşükse hasarı cepten ödemek daha avantajlı olabilir. Bu nedenle karar vermeden önce acentenden yenileme primine etkisini hesaplamasını iste.
Bazı poliçelerde mini onarım teminatı bulunur. Bu teminatla küçük boya ve göçük işlemleri hasarsızlık indirimini bozmadan yapılabilir. Ayrıntılar için kaskoda mini onarım teminatı yazımıza bakabilirsin.
Muafiyet ödemeyi nasıl azaltır?
Muafiyet, hasarın belirli bir kısmını ya da sabit bir tutarını senin üstlenmen demektir. Muafiyetli poliçeler daha düşük prim sunar; karşılığında hasar anında payını ödersin. Örneğin yüzde 2 muafiyetli bir poliçede hasar bedelinin bu kısmı sana kalır.
Bazı şirketler, anlaşmalı servis dışında onarım veya genç sürücü gibi durumlarda ek muafiyet uygular. Muafiyet oranının prime etkisini kaskoda muafiyet oranı rehberimizde karşılaştırdık.
| Kriter | Muafiyetsiz kasko poliçesi | Muafiyetli kasko poliçesi |
|---|---|---|
| Yıllık prim | Daha yüksek | Daha düşük |
| Hasarda cepten ödeme | Yok veya çok sınırlı | Muafiyet tutarı kadar |
| Hasarsızlık indirimi etkisi | Ödeme alınırsa kademe düşer | Ödeme alınırsa kademe düşer |
| Kimler için uygun? | Yoğun şehir içi kullanım, yeni sürücü | Deneyimli, az hasar yapan sürücü |
Kasko Hangi Tek Taraflı Kazalarda Ödeme Yapmayabilir?
Kasko geniş bir güvence sunsa da bazı durumlarda ödeme reddedilebilir. Bu durumları önceden bilmek, hem sürüş alışkanlığını hem de poliçe seçimini doğru yönetmeni sağlar. En sık karşılaşılan ret nedenleri şunlardır:
- Sürücünün ehliyetsiz, ehliyetinin geçersiz veya uygun sınıfta olmaması,
- Alkol ile kaza arasında illiyet bağı kurulması veya alkol raporundan kaçınılması,
- Beyan ile eksper tespitinin birbiriyle çelişmesi,
- İhbarın gecikmesi nedeniyle hasarın büyümesi,
- Ticari kullanım gibi poliçede beyan edilmemiş bir kullanım şekli,
- Kasıt veya hasarı abartma girişimi.
Ağır hasarlı tek taraflı kazalarda aracın pert sayılması da mümkündür. Bu durumda ödeme, aracın rayiç değeri üzerinden hesaplanır. Pert sürecini pert araçta kasko ödemesi yazımızda detaylıca anlattık.
Tek Taraflı Kazada Kasko İçin Doğru Poliçe Nasıl Seçilir?
Hasar anında sorun yaşamamanın en kolay yolu, poliçeyi baştan doğru kurmaktır. Sadece fiyata bakarak seçilen bir kasko, kaza sonrası beklenmedik muafiyetler ve servis kısıtlamalarıyla karşına çıkabilir. Bu nedenle teklifleri karşılaştırırken şu kriterlere odaklanmalısın:
- Servis türü: anlaşmalı servis mi, yetkili servis mi?
- Muafiyet oranı ve ek muafiyet şartları,
- İkame araç, çekici ve yol yardım teminatları,
- Mini onarım ve cam teminatı,
- Alkol, sürücü ve kullanım şekline ilişkin özel şartlar.
Birden fazla şirketin teklifini tek tek incelemek zaman alır. Sunay Yıldırım Sigorta olarak farklı şirketlerin poliçelerini senin adına karşılaştırır, özel şartları sade bir dille açıklarız. Daha fazla ipucu için en uygun kasko sigortası nasıl bulunuryazımızı da okuyabilirsin.
Sıkça Sorulan Sorular
Tek taraflı kazada kasko kusurlu olsam da öder mi?
Evet. Kasko, kusur oranına bakmadan aracının hasarını poliçe şartları dahilinde öder. Ancak ehliyetsiz sürüş veya alkol gibi istisnalar varsa ödeme reddedilebilir.
Tek taraflı kazada kasko hasarsızlık indirimimi bozar mı?
Kaskodan ödeme alırsan bir sonraki yenilemede hasarsızlık kademen düşer ve primin artabilir. Küçük hasarlarda mini onarım teminatı veya cepten ödeme seçeneğini değerlendirmek mantıklı olabilir.
Tek taraflı kazalarda tutanağı tek başıma doldurabilir miyim?
Yaralanmasız küçük kazalarda kaza tespit tutanağını tek başına doldurup fotoğraflarla destekleyebilirsin. Yaralanma, kamu malı zararı veya ağır hasar varsa polis ya da jandarma çağırmalısın.
Alkol raporu almazsam kasko öder mi?
Rapor zorunlu tutulmasa da ağır hasarlı kazalarda sigorta şirketi alkol raporu isteyebilir. Raporun olmaması dosyanın incelenmesini uzatır; bu nedenle kaza sonrası rapor almak senin lehinedir.
Kaza sonrası sigortaya ne kadar sürede bildirmeliyim?
Genel şartlar kazanın kısa süre içinde bildirilmesini öngörür. Gecikme hasarı büyütürse ödeme etkilenebilir; bu yüzden ihbarı ilk fırsatta acentene veya sigorta şirketine yap.
Aracım pert olursa kasko ne kadar öder?
Pert durumunda ödeme, aracın kaza tarihindeki rayiç değeri ve poliçe şartları esas alınarak hesaplanır. Muafiyet varsa bu tutar düşülür; eksper raporu sürecin temelini oluşturur.
Hayvana çarpmak tek taraflı kaza sayılır mı?
Sahipsiz bir hayvana çarpma genellikle tek taraflı kaza olarak değerlendirilir ve kasko kapsamında ele alınır. Hayvanın sahibi belliyse sahibine rücu edilmesi gündeme gelebilir.
Sonuç: Tek Taraflı Kazada Doğru Adımlar Ödemeyi Hızlandırır
Özetle tek taraflı kazada kasko aracının kendi hasarını kusur oranına bakmadan karşılar. Ödemenin sorunsuz ilerlemesi ise doğru belgeye, zamanında ihbara ve temiz bir alkol raporuna bağlıdır. Kaza tespit tutanağını eksiksiz doldurmak ve eksper onayını beklemek süreci hızlandırır.
Hasarsızlık indirimi ve muafiyet, uzun vadede cebini en çok etkileyen iki unsurdur. Bu nedenle poliçeni yenilemeden önce servis türünü, muafiyet oranını ve özel şartları gözden geçir. Sonraki adım olarak mevcut poliçeni bir uzmana kontrol ettir ve gerekiyorsa kapsamını güçlendir. Sunay Yıldırım Sigorta, bu yolculukta her adımda yanında.
Tek taraflı kazada kasko sürprizlerine karşı poliçeni şimdi güçlendir
Uzman danışmanlarımız poliçeni ücretsiz inceler, farklı şirketlerden hızlı teklif hazırlar ve hasar anında seninle birlikte süreci yönetir. Doğru kapsamı birkaç dakikada birlikte belirleyelim.
Kasko Teklifi AlBu makale bilgilendirme amaçlıdır. İhtiyacınıza ve bütçenize en uygun poliçe kapsamı için Sunay Yıldırım Sigorta'nın uzman danışmanlarından birebir destek almanız önerilir.
Kasko rehberi — Sunay Yıldırım Sigorta
“Tek Taraflı Kazada Kasko Öder mi? Şartlar ve Süreç” yazısı, kasko başlığında sık sorulan soruları sade dille açıklar. Sunay Yıldırım Sigorta; kasko, trafik, DASK, konut ve sağlık ürünlerinde anlaşmalı şirketlerin teklifini karşılaştırır. Rehberdeki bilgiler genel niteliktedir; poliçe teminatı, muafiyet ve prim teklif anındaki tarife ve klozlara göre kesinleşir.
Online teklif almak için ilgili ürün sayfasındaki formu doldurmanız yeterlidir. Hasarsızlık basamağı, UAVT adresi, sağlık beyanı veya seyahat tarihi gibi alanlar primi doğrudan etkiler. Eksik veya hatalı beyanda hasar ödemesi tartışmalı hale gelebilir; formdaki bilgileri ruhsat, tapu veya pasaportla aynı tutun. Yenileme döneminde bitiş tarihini kaçırmamak, teminatsız gün ve basamak kaybını önler.
Erzurum ve İstanbul ofislerimiz ile 7/24 hat, zeyil, iptal ve hasar bildiriminde yanınızdadır. Kampanyalar ve güncel yazılar blogda yayımlanır. Bu içeriği okuduktan sonra teklif karşılaştırması yapmak isterseniz aşağıdaki ürün sayfalarına geçebilir, soru için iletişim formunu kullanabilirsiniz.
Trafik sigortası yasal zorunluluktur; kasko kendi aracınızı, İMM ise yasal limiti aşan zararları tamamlar. Konutta DASK deprem yapısını, konut sigortası yangın ve hırsızlık gibi günlük riskleri güvenceye alır. Sağlıkta TSS SGK farkını, özel sağlık daha geniş networkü hedefler. Yeşil kart ve seyahat sağlık yurt dışı planına göredir. Hangi ürünün size uygun olduğunu teklif ekranındaki teminat listesinden teyit edin; yalnızca fiyata bakmayın.